로스 스토어스 ROST 기업 분석: 기존점 성장과 관세 환급을 나눠 읽기
로스 스토어스의 판매는 기존 매장과 신규 매장에서 함께 늘었다. 2026 회계연도 2분기에는 관세 환급도 이익을 끌어올렸다. 상품 매입과 매장 운영에서 얻은 성과가 얼마나 이어질 수 있는지 살펴본다.
분석 기준일은 2026년 10월 10일이다. 최신 분기는 8월 1일 종료된 13주 기간이다. 2026 회계연도는 2027년 1월 30일 종료되므로 달력연도와 구분한다.
사업 구조와 매입의 역할
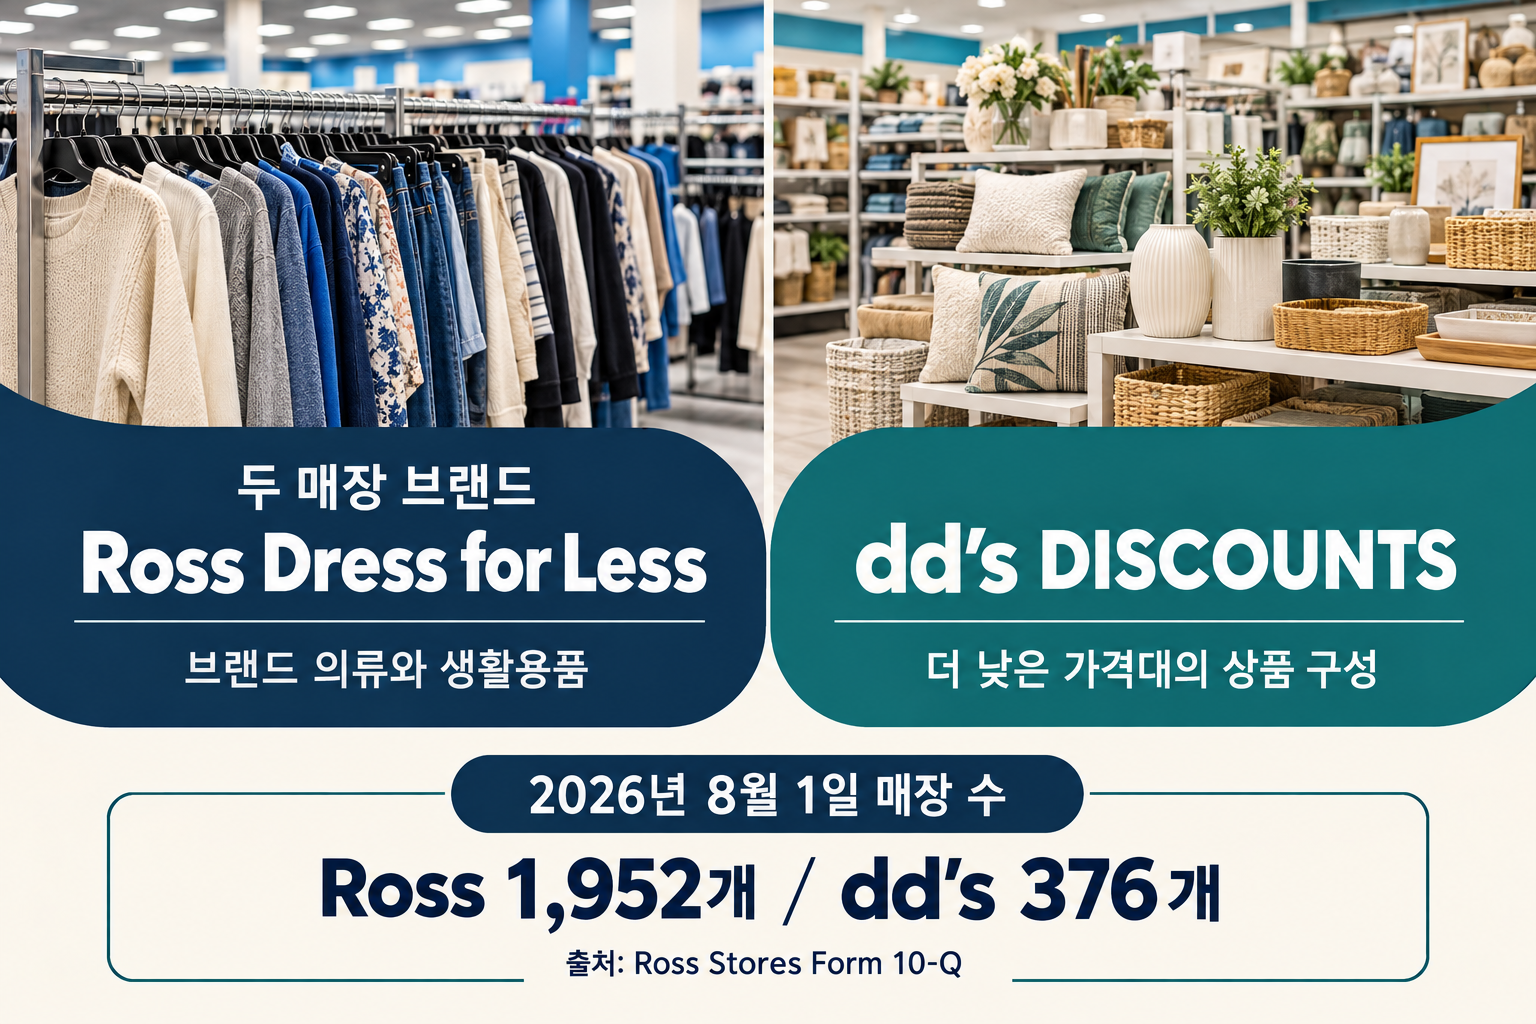
Ross Dress for Less와 dd’s DISCOUNTS는 브랜드 의류·신발·액세서리·생활용품을 낮은 가격에 판매하는 오프프라이스 매장이다. dd’s는 더 낮은 가격대의 상품 구성을 제공한다. 8월 1일 각각 1,952개와 376개 매장을 운영했다.
회사 경쟁력은 상품을 싸게 확보하는 매입 조직과 매장별 배분에 달려 있다. 고객에게 매력적인 구색과 편한 쇼핑 환경을 제공해야 낮은 가격이 방문으로 이어진다. 낮은 매입 원가만으로 충분한 수익을 보장할 수 없다.
packaway 상품도 활용한다. 창고에 보관했다가 이후 판매하는 상품이다. 계절과 구색에 따라 매장 투입 시기가 달라지므로 재고를 모두 당장 팔릴 상품으로 간주하지 않는다.
최근 10년의 성장 과정
| 시점 | 확인한 사건·규모 | 사업상의 의미 |
|---|---|---|
| 2016 회계연도 말 | 총 1,533개 매장 | 과거 점포망 기준점 |
| 2020 회계연도 | 코로나19로 일부 기간 영업 중단 | 오프라인 채널의 제약 |
| 2023년 | 뉴욕·미시간·미네소타 첫 Ross 매장 | 새 지역 진출 |
| 2025 회계연도 말 | 총 2,267개 매장 | 두 브랜드 합산 규모 |
| 2026년 2분기 | 47개 신규 매장 | Ross 35개·dd’s 12개 |
두 회계연도 말의 매장 수와 분기 신규 개점 수는 서로 다른 지표다. 폐점과 시점 차이를 무시해 합산하거나 연간 성장률로 바꾸지 않았다. 장기 확장의 수익성은 입지와 신규 매장의 판매 생산성에 달려 있다.
핵심 지표: 2026 회계연도 2분기
금액은 백만 USD, EPS는 주당 USD다. 아래 금액은 회사 공시의 반올림 표시를 따른다.
| 지표 | 2분기 | 비교·조건 |
|---|---|---|
| 매출 | 6,265 | 전년 동기 5,529 |
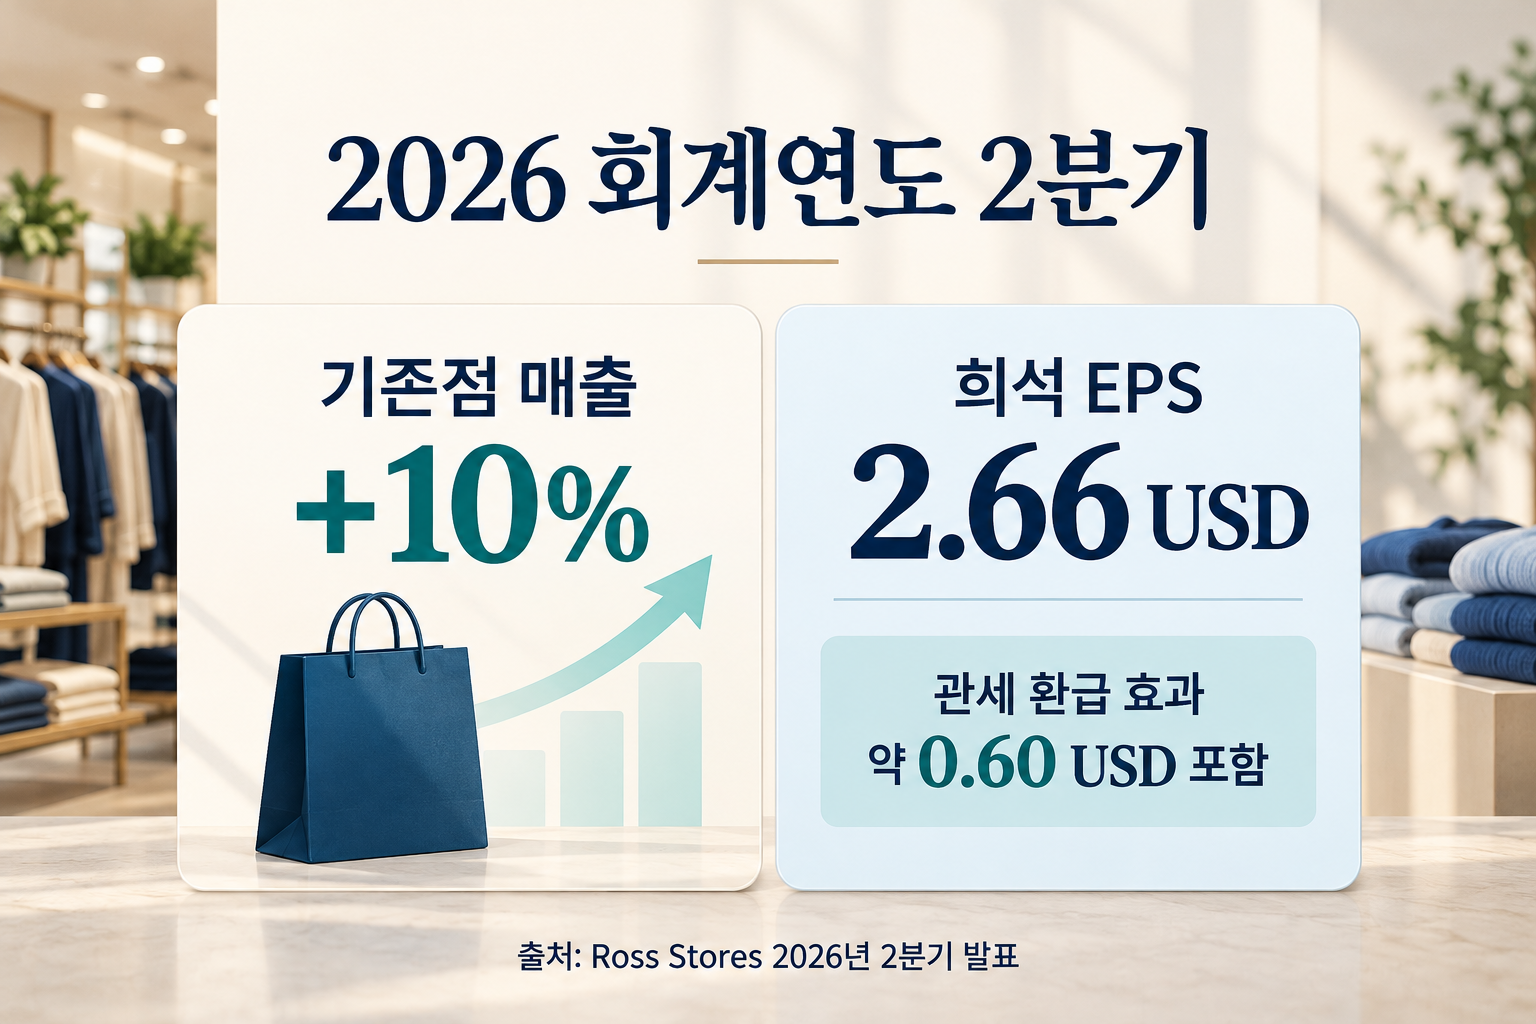
| 기존점 매출 성장률 | 10% | 신규 매장 영향과 구분 |
| 영업이익 | 1,104 | 관세 환급 약 253 포함 |
| 순이익 | 851 | 전년 동기 508 |
| 희석 EPS | 2.66 USD | 전년 동기 1.56 USD |
| 영업이익률 | 17.6% | 전년 동기 11.5% |
기존점 성장은 주로 고객 방문 증가에서 나왔다는 것이 회사 설명이다. 영업이익률 개선 6.10%포인트 중 관세 환급 효과가 4.05%포인트이며 이를 제외한 개선은 2.05%포인트였다. 희석 EPS에는 환급 효과 약 0.60 USD가 포함돼 있다.
환급은 재고 판매와 같은 반복적 영업 요인이 아니다. 회사가 제시한 효과를 구분하되 단순 차감을 공식 조정 EPS라고 부르지 않는다. 전년 동기에도 관세 관련 비용이 있었으므로 양쪽 기간의 조건을 함께 살펴야 한다.
현금흐름과 재고
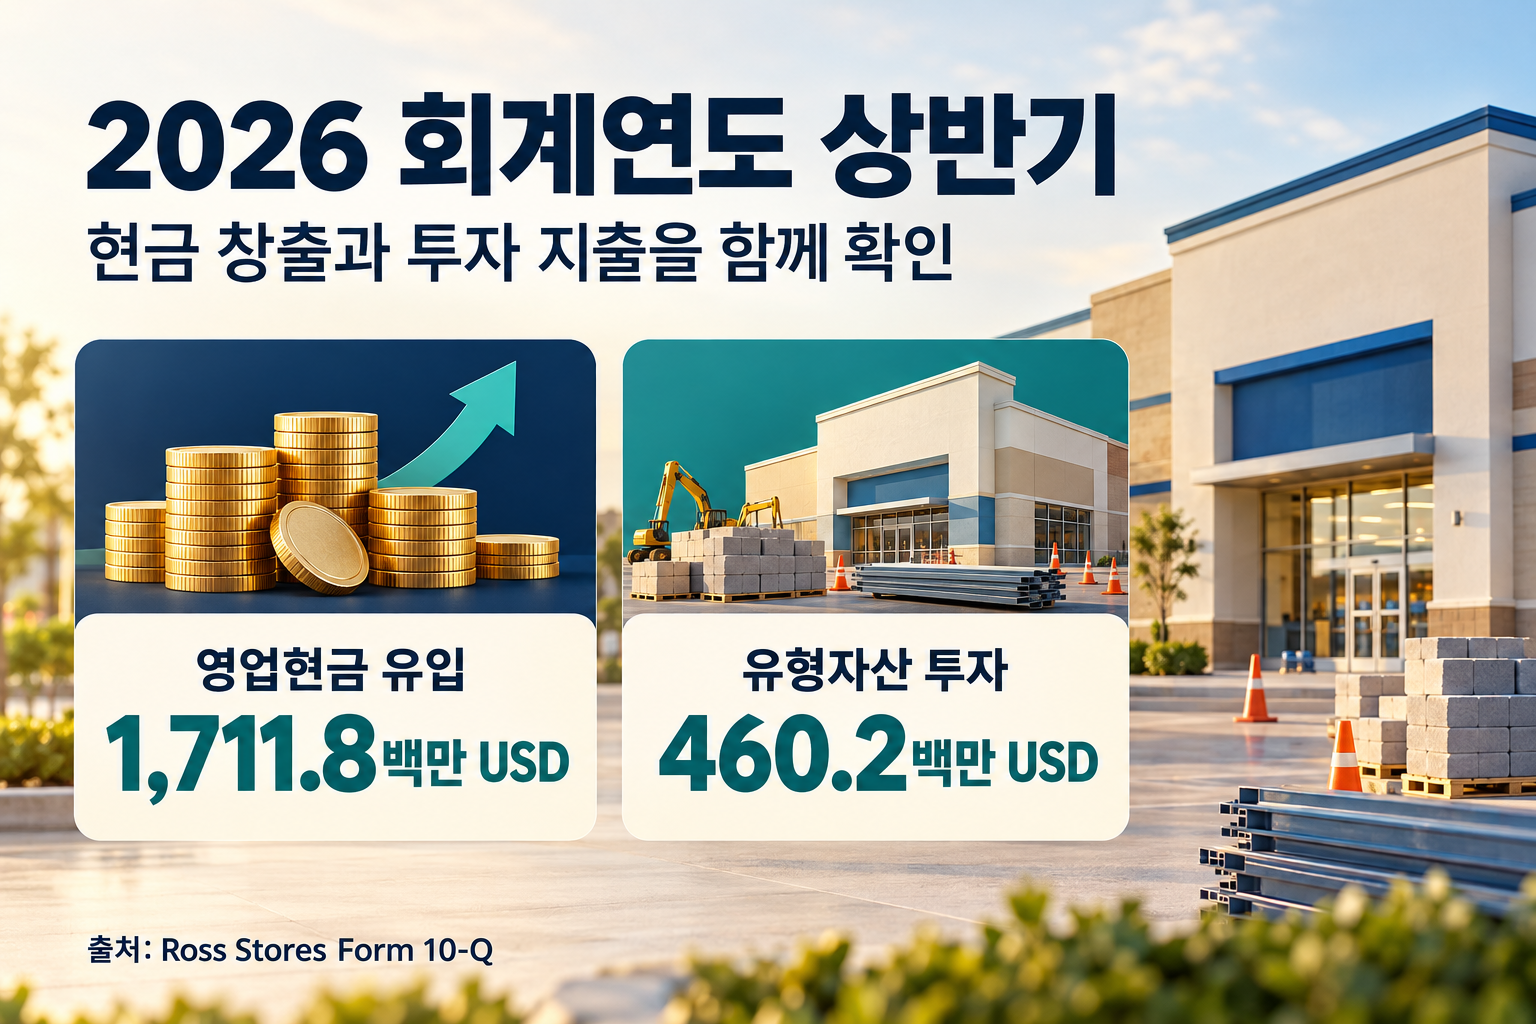
8월 1일 종료된 상반기 영업현금 유입은 1,711.8백만 USD, 유형자산 투자 지출은 460.2백만 USD였다. 현금흐름표의 천 USD 수치 1,711,767과 460,217을 백만 USD로 환산해 반올림했다. 이는 분기 수치가 아닌 6개월 누적이다.
상반기 자사주 매입 프로그램 지출은 소비세 제외 637.5백만 USD, 배당 지급은 286.2백만 USD였다. 4월 만기 채권 500백만 USD도 상환했다. 투자·주주 환원·부채 상환은 현금의 서로 다른 사용처다.
8월 1일 packaway는 전체 재고의 36%였다. 상품 확보 기회에 따라 재고를 쌓는 전략은 이후의 구색에 도움이 될 수 있지만 현금 유출이 먼저 발생한다. 수익성과 재고 증가, 지급 조건을 함께 읽어야 현금 창출의 지속성을 판단할 수 있다.
성장 전망과 경쟁·위험
8월 20일 회사는 연간 신규 매장 계획을 115개로 높였다. 연간 희석 EPS 예상은 8.61~8.77 USD이며 약 0.60 USD의 관세 환급 효과를 포함한다. 이는 회사 가이던스이고 기준일의 확정 연간 실적이 아니다.
연차보고서는 다른 오프프라이스 매장뿐 아니라 온라인·백화점·전문점·할인점 등과의 경쟁을 설명한다. 가격 차이와 구색, 쇼핑 편의성에서 우위를 유지해야 한다. 시장 전체의 단일 점유율이나 독점 지위를 가정하지 않는다.
소비자의 구매 여력, 상품 확보 경쟁, 관세 정책, 운송·임금·임대료와 재고 할인 판매는 수익성에 영향을 줄 수 있다. 새 지역 확장도 판매 생산성이 기대에 못 미치면 비용 부담이 될 수 있다. 낮은 가격이 불황 때 반드시 이익을 높여준다고 단정하지 않는다.
자체 분석: 성장의 지속성을 판단할 조건
현재 실적에서는 기존점 성장을 고객 수요의 근거로 보고 관세 환급은 별도 요인으로 둔다. 신규 매장 개점이 전체 매출을 키우는 가운데 기존점도 성장했다는 점은 긍정적으로 해석할 수 있다. 다만 고객 방문이 늘어난 효과가 매장 비용 증가를 흡수하는지 확인해야 한다.
다음 분기 판단은 환급을 제외한 이익률과 재고의 판매 속도에 둔다. 상품을 싸게 확보해도 구색이 빗나가면 할인과 보관 비용이 남는다. packaway를 활용하는 매입 전략은 기회와 현금 부담을 함께 만든다. 신규 출점과 물류 투자 이후에도 현금 창출이 이어지는지가 확장의 질을 가르는 조건이다. 회사 가이던스가 상향됐다는 사실만으로 주식의 투자 수익률을 예측하지 않는다.
FAQ
회사가 말하는 상품 품질은?
회사는 정상 품질의 브랜드 상품을 취급한다고 설명한다. 실제 매장의 스타일·색상·상품은 매장별로 달라질 수 있다.
재고 36%가 모두 오래된 상품이라는 뜻인가?
아니다. packaway는 이후 판매를 위해 보관한 상품이다. 재고 비중만으로 개별 상품의 노후화나 손상을 판정할 수 없다.
적정 주가를 어떻게 봤는가?
이 글은 사업과 재무 구조를 분석한다. 현재 주가·PER·PEG·목표주가의 미검증 값을 넣지 않았고 적정 주가 판정은 포함하지 않는다.
자료와 분석 기준
- Nasdaq 공식 구성기업 목록: ROST 포함 확인.
- 2026년 2분기 회사 실적 발표: 판매·환급 효과·가이던스.
- 2026년 2분기 Form 10-Q: 분기 손익·상반기 현금흐름·매장·재고.
- 2025 Form 10-K: 사업·경쟁·위험.
- 2017 Form 10-K: 2016 회계연도 말 매장 수.
- Historical Highlights: 과거 영업 중단과 새 지역 진출.
정보 제공 목적의 자체 분석이며 개별 투자 권유가 아니다. 원금 손실 가능성이 있고 투자 판단과 책임은 투자자 본인에게 있다. 본문 PNG 4장은 설명용 AI 제작 이미지이며 공식 매장 사진이 아니다.
Leave a comment