로퍼 테크놀로지스 ROP 기업 분석: 평가이익과 자사주 매입을 분리해 읽기
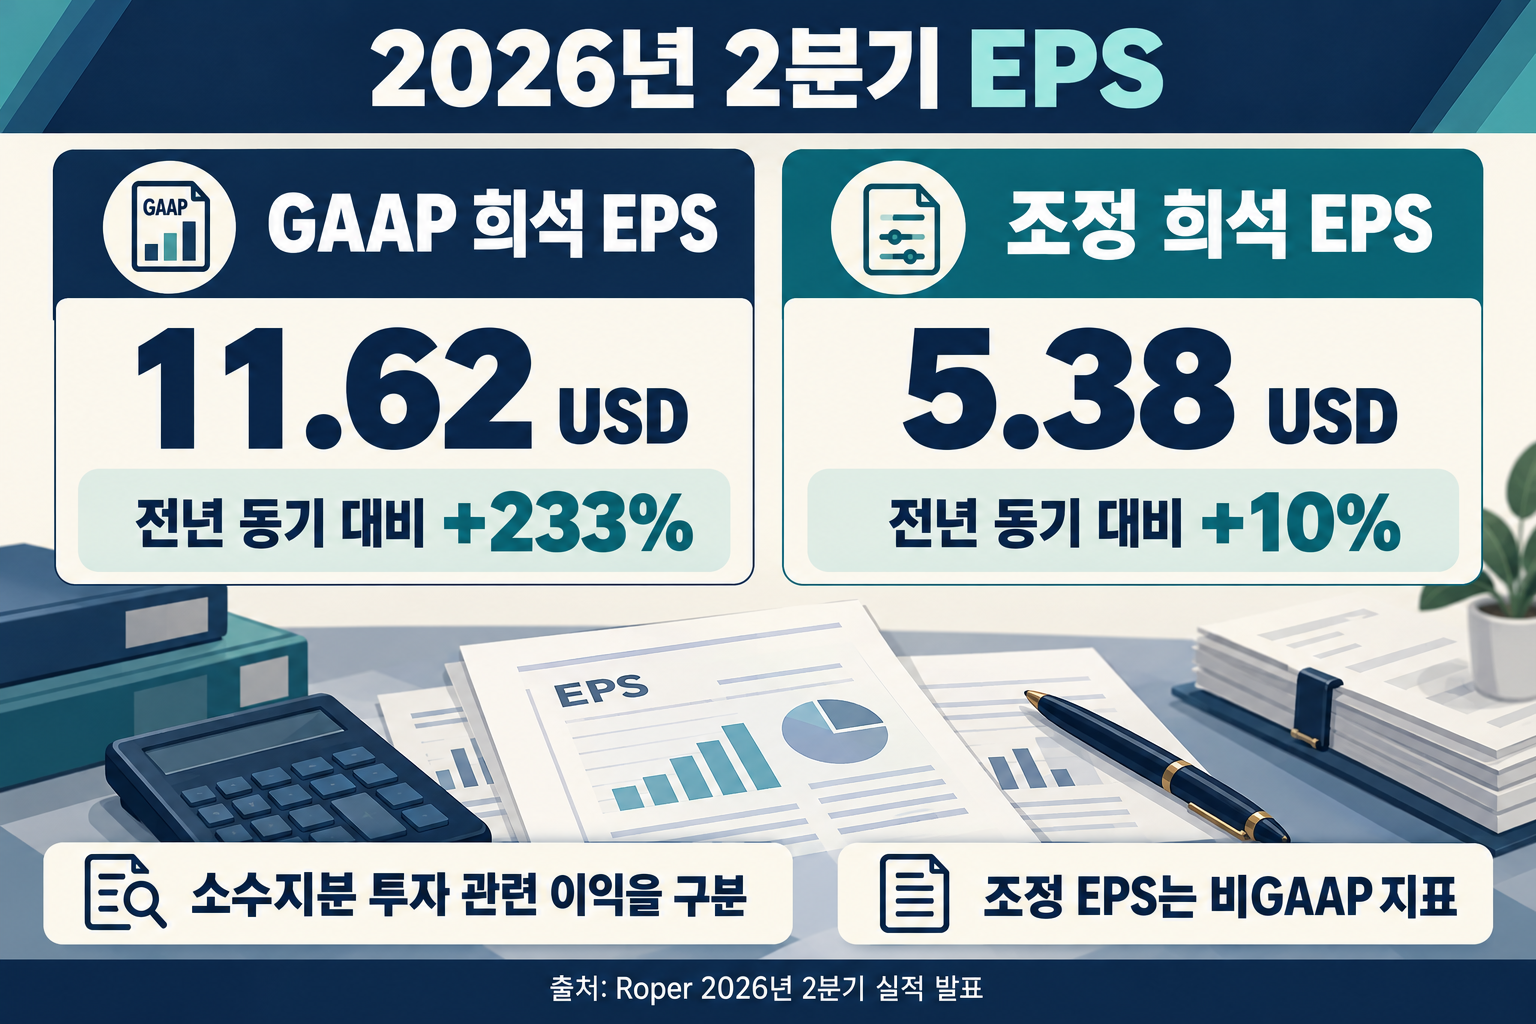
로퍼의 2026년 2분기 매출은 2,108.9백만 USD이고 유기적 성장률은 4.9%다. GAAP 희석 EPS의 233% 증가에는 소수지분 투자 관련 이익과 세금 효과가 반영됐다. 조정 EPS 성장에도 주식 수 감소가 영향을 미쳤다. 영업의 변화와 주당 지표의 변화를 나눠 살펴본다.
분석 기준일은 2026년 10월 9일이다. 최신 분기 자료는 Form 10-Q로, 해당 분기는 6월 30일 종료됐다. 현금흐름은 분기 수치와 상반기 누적을 구분한다. 7월 발표한 가이던스는 회사 예상이다. 현재 주가, PER·PEG·목표주가에 대한 미검증 수치는 사용하지 않는다.
사업 구조
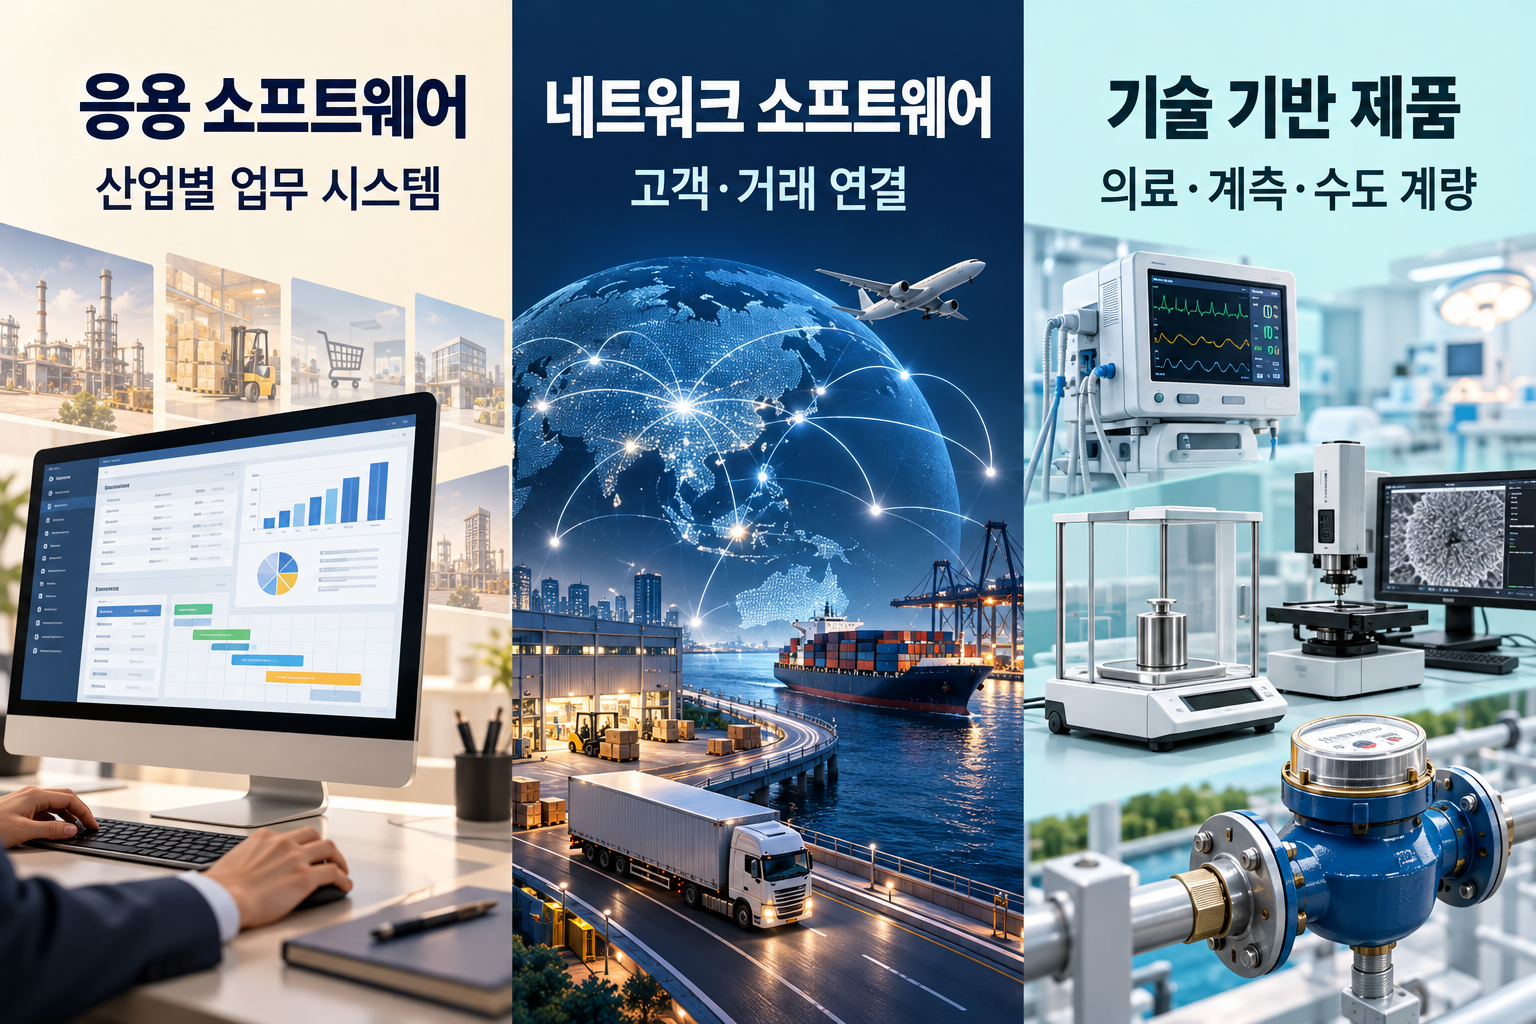
로퍼는 특정 산업의 업무를 처리하는 소프트웨어와 기술 기반 제품을 보유한다. 응용 소프트웨어는 법률·보험·교육·의료 등 업종별 요구를 반영한다. 고객이 사용하는 업무 규칙과 데이터, 연계 시스템을 이해하는 능력이 제품 설계와 지원에 필요하다.
네트워크 소프트웨어는 화물 운송 매칭과 건설 등의 분야에서 거래·고객을 연결한다. 기술 기반 제품에는 의료 장비, 계측과 수도 계량 분야가 포함된다. 사업별 수익 구조가 다르므로 모든 소프트웨어 매출을 SaaS 구독 매출로 부르거나 제품 사업을 제외해 기업 규모를 계산하지 않는다.
2분기 응용 소프트웨어 매출은 1,180.8백만 USD, 네트워크 소프트웨어는 430.9백만 USD, 기술 기반 제품은 497.2백만 USD다. 앞의 두 부문 합계가 전체 2,108.9백만 USD에서 차지하는 비중은 직접 계산해 약 76.4%다.
최근 10년의 성장 흐름
로퍼는 기업 인수로 전문 소프트웨어의 사업 범위를 넓혔다. 다음 표는 발표 당시의 계획이 아닌 인수 완료를 기준으로 최근 10년의 주요 사건을 추렸다. 인수로 추가되는 매출은 기존 사업의 성장과 별도로 평가한다.
| 완료 시점 | 사건 | 추가한 사업 분야 |
|---|---|---|
| 2016년 12월 | Deltek 인수 | 프로젝트 중심 업무 소프트웨어 |
| 2020년 9월 | Vertafore 인수 | 보험 업무 소프트웨어 |
| 2022년 10월 | Frontline 인수 | 교육 행정 소프트웨어 |
| 2024년 8월 | Transact Campus 인수 | 캠퍼스 업무·결제 |
| 2025년 4월 | CentralReach 인수 | 치료 기관 업무 소프트웨어 |
사업을 인수한 뒤에는 가격과 자금 조달, 제품 개선 비용을 함께 검토해야 한다. 거래 완료 자체가 높은 투자 수익률을 보장하지 않는다. 회사의 인수 중심 성장 모델에서는 영업현금흐름을 얼마나 만들고 그 현금을 어디에 배분하는지가 중요하다.
핵심 지표: 2분기 실적
금액은 백만 USD, EPS는 주당 USD다. 전체 성장률과 유기적 성장률은 SEC 공시에 제시된 8.5%와 4.9%를 사용했다. 회사 보도자료의 9%와 5%는 같은 수치를 반올림한 표시다.
| 지표 | 2026년 2분기 | 해석 기준 |
|---|---|---|
| 매출 | 2,108.9 | 전년 동기 대비 8.5% 증가 |
| 유기적 매출 성장률 | 4.9% | 인수·환율 영향 제외 |
| GAAP 영업이익 | 584.7 | 영업활동의 손익 |
| GAAP 순이익 | 1,168.5 | 투자 관련 이익·세금 효과 포함 |
| GAAP 희석 EPS | 11.62 USD | 회사 발표 성장률 +233% |
| 조정 희석 EPS | 5.38 USD | 비GAAP, 회사 발표 성장률 +10% |
회사 조정표의 순이익은 소수지분 투자 영향과 인수 관련 무형자산 상각 등을 조정한다. 비용을 제외하는 항목도 있어 비GAAP 이익이 GAAP보다 우월하다고 단정할 수 없다. 각 조정의 성격을 확인하고 두 수치를 함께 검토한다.
GAAP 이익 증가와 영업의 변화
Indicor는 로퍼가 과거 산업 사업의 과반 지분을 매각한 뒤 소수지분을 남긴 기업이다. 2분기 지분 투자 순이익 항목(세전) 835.2백만 USD의 대부분은 Indicor 지분의 공정가치 증가 828.6백만 USD에서 발생했다. 회사는 Indicor 계측 사업 매각 계획과 관련해 평가 가정을 갱신했다고 설명한다. 순이익에는 세금 효과도 반영됐다. 이런 요인을 영업 매출이나 고객에게 받은 현금으로 바꾸어 읽지 않는다.
그 이후 AMETEK은 8월 26일 Indicor Instrumentation 인수 완료를 공식 발표했다. 따라서 분석 기준일에 해당 거래 전체가 여전히 미완료라고 쓰는 것은 맞지 않는다. 다만 인수 완료 발표만으로 로퍼의 확정 수령액을 산출하거나 6월 말 현금흐름에 가산하지 않았다. 이후 현금 반영은 로퍼의 해당 기간 공시로 확인해야 한다.
유기적 성장률은 매출 확대에서 인수·환율 영향을 구분하는 지표다. 2분기 전체 성장 8.5%에는 인수 영향 3.4%포인트와 환율 영향 0.2%포인트가 포함돼 있다. 숫자는 반올림돼 합계가 완전히 일치하지 않을 수 있다.
재무 분석: 현금흐름과 자본 배분
회사가 발표한 반올림 기준 2분기 영업현금 유입은 469백만 USD, 조정 잉여현금흐름은 447백만 USD다. 후자는 설비투자·자본화 소프트웨어 지출과 Outgo 관련 현금 회수 등을 반영하는 비GAAP 지표다. 단순히 영업현금흐름에서 설비투자만 뺀 값으로 정의하지 않는다.
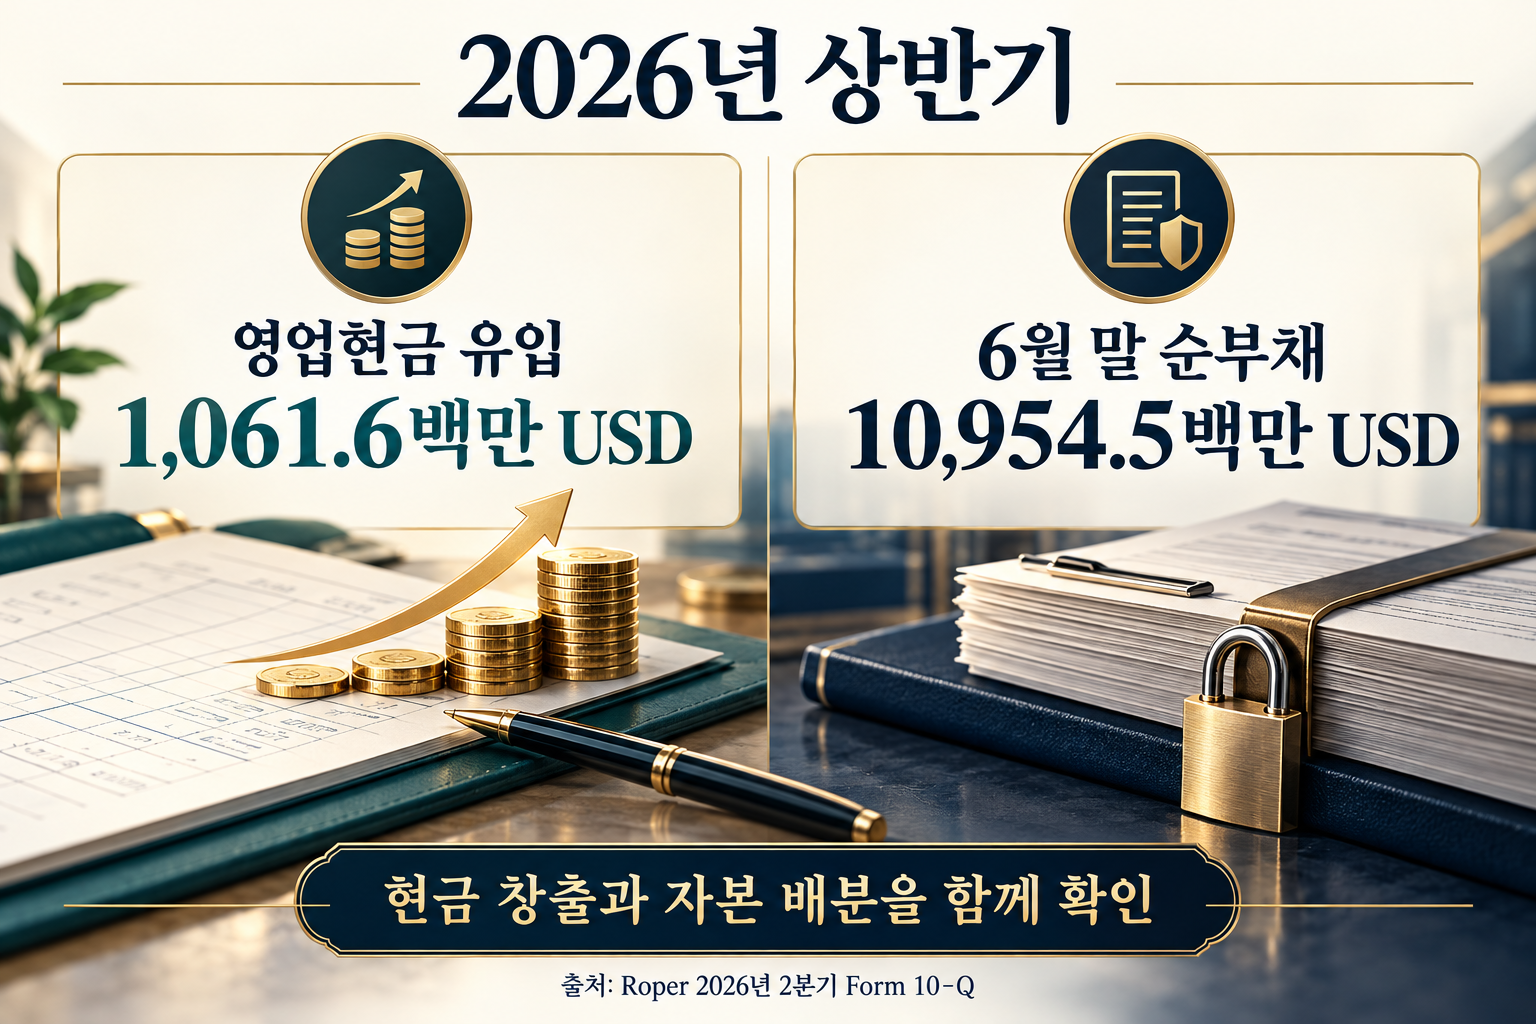
상반기 영업현금 유입은 1,061.6백만 USD다. 같은 상반기 설비투자 25.3백만 USD와 자본화 소프트웨어 지출 30.9백만 USD가 있었다. 분기 현금흐름과 상반기 누적은 중복되는 기간이므로 합산하지 않는다.
6월 말 회사 제시 순부채는 10,954.5백만 USD다. 이연 금융비용을 차감한 총부채 11,319.4백만 USD에서 현금 및 현금성자산 364.9백만 USD를 뺀 값이다. 2분기 순이자비용은 111.4백만 USD로 전년 동기 79.1백만 USD보다 늘었다. 회사는 평균 부채와 선순위 채권의 가중평균 금리 상승을 원인으로 제시했다.
주당 이익과 자사주 매입
2분기 희석 가중평균 주식 수는 100.6백만 주로 전년 동기 108.4백만 주보다 감소했다. 회사는 해당 분기에 약 3.6백만 주를 약 1,200백만 USD에 매입했다고 발표했다. 주식 수가 줄면 동일한 이익을 더 적은 주식으로 나누게 된다.
회사 발표상 조정 순이익 증가율은 3%, 조정 희석 EPS 증가율은 10%다. 이 차이는 주당 지표를 본업의 성장률로 바꾸어 해석해서는 안 된다는 근거다. 인수·배당·부채 상환과 매입은 모두 자금을 사용하는 선택이므로 각 용도의 비용과 효과를 함께 검토한다.
성장 요인, 경쟁과 위험
7월 23일 회사가 제시한 2026년 조정 희석 EPS 가이던스는 22.15~22.30 USD다. 3분기 예상은 5.75~5.80 USD이며 실제 결과가 아니다. 3분기 실적 발표는 10월 22일로 안내됐다. 미발표 분기 수치를 확정 실적으로 기록하지 않는다.
업종별 업무 지식과 데이터, 고객 지원은 제품 경쟁의 기반이다. 연차보고서에 따르면 경쟁은 품질·기능·기술·가격·업무 전문성·고객 서비스 등을 중심으로 이루어진다. 사업마다 경쟁사가 다르고 단일 점유율로 회사 전체의 우위를 증명하기 어렵다.
회사는 AI 기능을 기회로 소개하지만 기존 제품을 대체하는 기술도 경쟁 위험으로 공시한다. 고객 IT 지출의 변화, 사이버보안 사고, 인수 가격과 통합 문제, 부채와 이자 부담이 수익성에 영향을 줄 수 있다. AI 매출의 검증된 별도 수치를 확인하지 못한 상태에서 기여액을 추산하지 않았다.
자체 분석: 다음 실적에서 판단할 조건
현재 자료에서는 평가이익보다 유기적 매출 성장과 영업현금흐름을 영업의 지속성을 판단하는 근거로 삼는다. 소프트웨어 매출이 전체의 대부분을 차지해도 모든 사업의 성장률과 비용 구조가 같지는 않다. 부문별 고객 수요와 비용이 이익에 어떻게 반영되는지 확인해야 한다.
자사주 매입으로 EPS가 상승하는 효과는 기업 전체의 이익 증가와 구분한다. 매입에 쓴 현금이 인수나 부채 상환의 여력을 얼마나 바꾸었는지도 살펴볼 필요가 있다. 다음 분기에는 조정 EPS와 함께 조정 순이익·주식 수·이자비용을 확인하는 편이 타당해 보인다. AI 기능과 추가 인수는 기회지만 고객 수요와 현금 회수가 개선되기 전에는 이익 증가를 확정하지 않는다.
이 해석은 공개 자료에 따른 자체 분석이며 적정 주가에 대한 판정은 포함하지 않는다.
FAQ와 확인 순서
ROP는 Nasdaq-100 구성기업인가?
2026년 10월 9일 확인한 Nasdaq 공식 구성기업 목록에 Roper Technologies의 ROP가 포함돼 있다.
조정 EPS는 GAAP EPS를 대체하는가?
대체하지 않는다. 회사가 정의한 비GAAP 지표이며 조정표의 제외 항목을 함께 확인해야 한다.
GAAP EPS 증가를 영업 성장으로 읽어도 되는가?
2분기에는 소수지분 투자 관련 이익과 세금 효과가 큰 영향을 미쳤다. 영업 매출과 현금흐름을 따로 확인한다.
다음 발표에서는 유기적 성장률, 영업손익과 현금흐름을 같은 기간으로 맞춘 뒤 순이익·주식 수·부채의 변화를 확인한다. 본문은 정보 제공 목적이며 개별 투자 권유가 아니다. 원금 손실 가능성이 있고 투자 판단과 책임은 투자자 본인에게 있다.
자료와 분석 기준
- Nasdaq 공식 구성기업 목록: ROP 포함 확인.
- 2026년 2분기 회사 실적 발표: 조정표·가이던스·반올림 성장률.
- 2026년 2분기 Form 10-Q: 부문 매출·손익·현금흐름·부채·주식 수.
- 2025 연차보고서와 Form 10-K: 사업과 경쟁·위험.
- 회사 사업 소개: 사업 분야.
- AMETEK 인수 완료 발표 자료: 2026년 8월 26일 완료 발표.
금액 단위는 백만 USD, EPS는 주당 USD, 주식 수는 백만 주다. 소프트웨어 비중은 (1,180.8 + 430.9) ÷ 2,108.9로 계산해 약 76.4%로 반올림했다. 회사 예상과 자체 해석은 실적과 구분했고 2026년 10월 9일 이후 발표는 반영하지 않았다.
본문 PNG 4장은 설명용 AI 제작 이미지이며 공식 회사 사진이 아니다.
Leave a comment