웨스턴디지털 WDC, 가격·저장 용량·현금으로 읽는 FY27 첫 분기
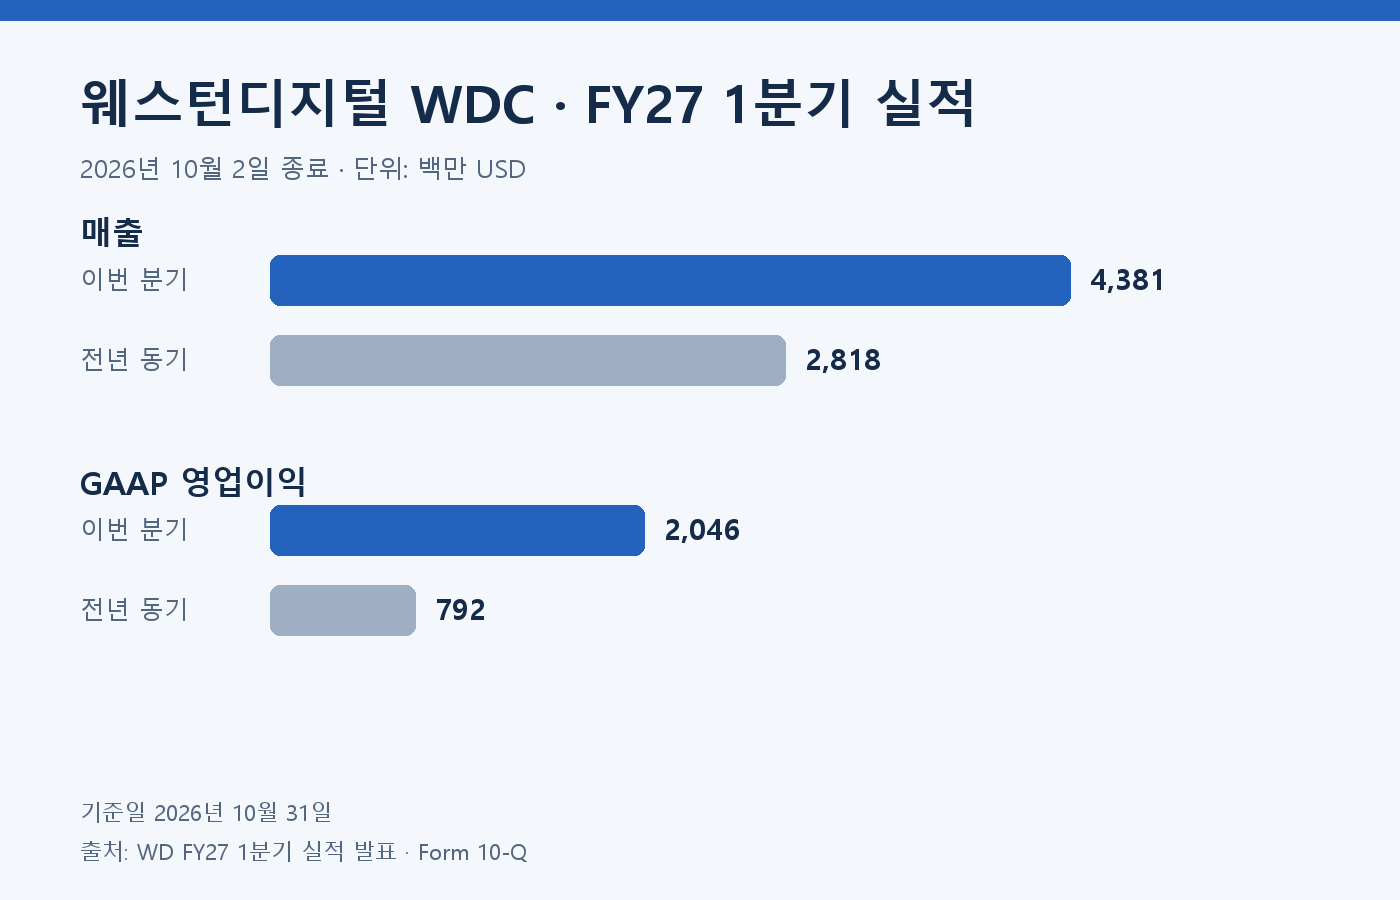
웨스턴디지털의 2027 회계연도 1분기 매출은 4,381백만 USD다. 전년 동기보다 55% 늘었으며 GAAP 영업이익은 2,046백만 USD를 기록했다. 성장의 배경을 읽을 때는 Cloud 매출의 가격과 출하 용량을 분리하고 이익과 현금의 차이를 확인할 필요가 있다.
분석 기준일은 2026년 10월 31일이다. 최신 실적은 2026년 10월 2일 종료된 3개월이며 10월 22일 발표됐다. 회사가 부르는 FY27은 회계연도 명칭이다.
사업 구조와 매출이 늘어난 배경
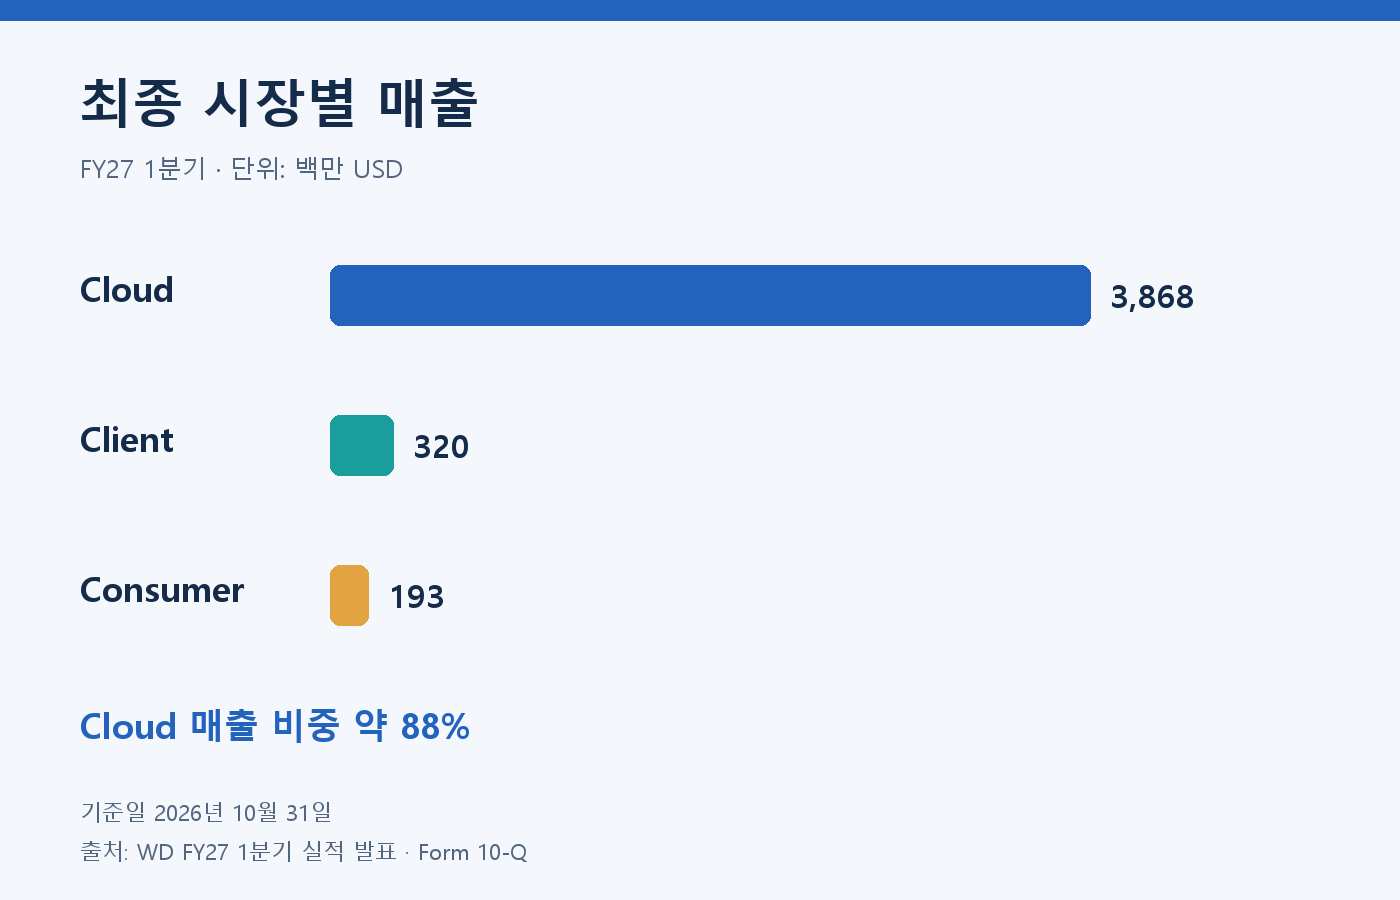
WDC는 하드디스크를 공급하는 데이터 저장 기업이다. 이번 분기 최종 시장별 매출은 Cloud 3,868, Client 320, Consumer 193백만 USD다. Cloud가 약 88%를 차지한다. 세 항목의 합은 전체 매출이며 서로 더해 새로운 매출을 만드는 별도 사업 전망이 아니다.
10-Q에 따르면 Cloud 매출은 전년 동기보다 54% 늘었다. 출하 엑사바이트는 20% 넘게 증가했고 엑사바이트당 평균 판매가격은 약 25% 올랐다. 용량과 가격이 동시에 상승한 결과다. 엑사바이트는 저장 용량이므로 출하 대수와 혼동하지 않는다.
이익 비교에서 확인할 조정 항목
아래 금액은 백만 USD, EPS는 주당 USD다. 현재 분기와 전년 동기는 모두 3개월이며 비GAAP 항목을 별도로 표시했다.
| 지표 | FY27 1분기 | FY26 1분기 |
|---|---|---|
| 매출 | 4,381 | 2,818 |
| GAAP 영업이익 | 2,046 | 792 |
| GAAP 영업이익률 | 46.7% | 28.1% |
| GAAP 매출총이익률 | 57.8% | 43.5% |
| GAAP 희석 EPS | 4.63 | 3.07 |
| 비GAAP 희석 EPS | 4.64 | 1.78 |
이번 GAAP·비GAAP EPS는 가깝지만 계산 방식은 다르다. 비GAAP에는 주식보상비용과 사업 재편 등 조정 항목이 있으며 희석주식 수에도 차이가 있다. 전년 동기의 Sandisk 잔여 지분 이익도 비교에 영향을 준다. GAAP EPS와 비GAAP EPS의 전년 대비 증가율을 섞어 본업 성장률처럼 제시하지 않는다.
영업현금에서 자금 배분까지
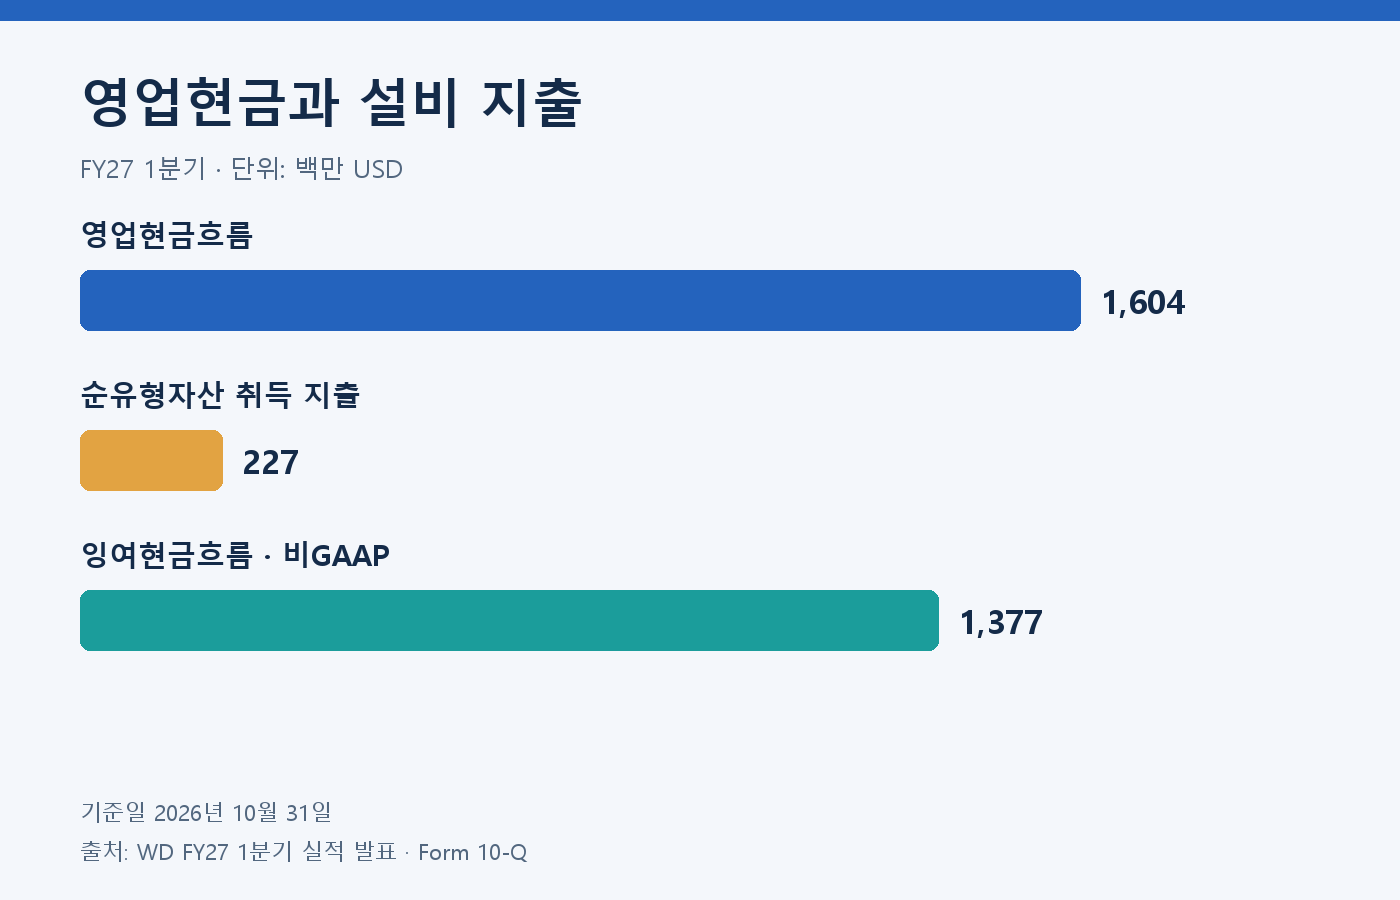
영업현금흐름은 1,604백만 USD로 전년 동기 672보다 늘었다. 순유형자산 취득 지출은 227백만 USD이며 회사 정의 잉여현금흐름은 1,377백만 USD다. 계산식은 1,604−227이며 회사는 이를 비GAAP 지표로 제시한다.
| 현금 항목·백만 USD | FY27 1분기 | 전년 동기 |
|---|---|---|
| 영업현금흐름 | 1,604 | 672 |
| 순유형자산 취득 지출 | 227 | 73 |
| 잉여현금흐름·비GAAP | 1,377 | 599 |
영업에서 돈이 들어와도 현금 잔액이 반드시 늘지는 않는다. 같은 분기 자사주 매입 1,001, 배당 지급 56백만 USD 외에 전환사채 거래 결제 등 자금 이동이 있었다. 현금·현금성자산은 분기 초 1,579에서 말 1,314백만 USD로 감소했다. 잉여현금흐름은 모든 재무활동을 차감한 최종 잔액이 아니다.
다음 분기 전망과 경쟁·공급 위험
회사는 다음 분기 매출 5,100±100백만 USD, 비GAAP 매출총이익률 60~61%, 비GAAP 희석 EPS 5.80±0.20 USD를 전망했다. 확정 실적과 구분하며 이 전망을 연간 실적으로 환산하지 않는다.
고용량 수요는 성장 기회지만 주요 Cloud 고객에 매출이 집중돼 있다. 고객의 구축 계획이 바뀌거나 경쟁 제품·가격의 영향이 커지면 이번 성장 조건이 달라질 수 있다. 회사는 공급업체 의존, 생산 차질, 신기술 도입, 제품 결함과 무역정책 변화도 위험으로 공시했다.
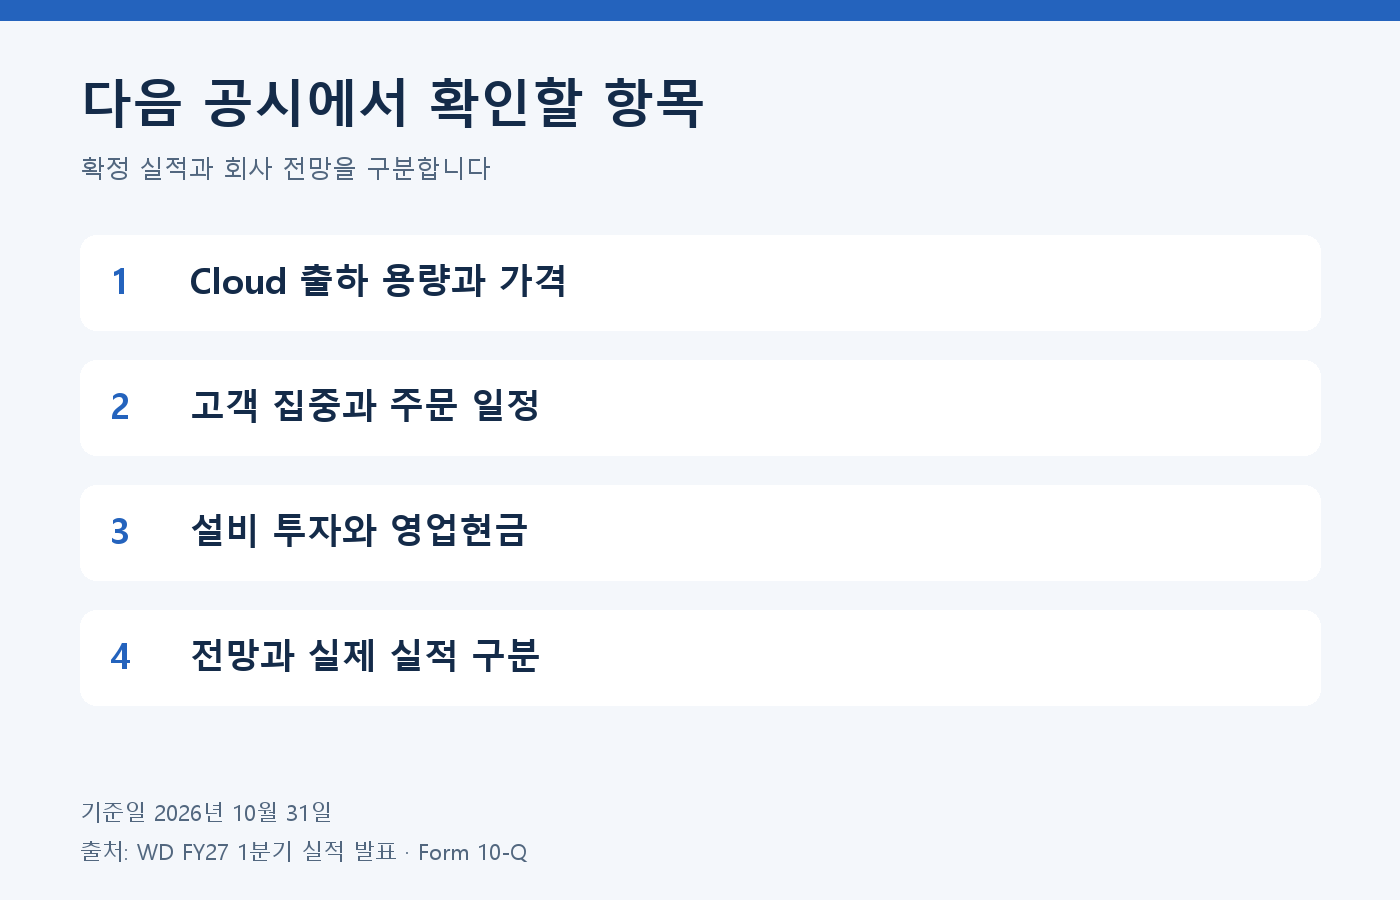
자체 분석: 높은 이익률을 판단하는 순서
이번 분기의 높은 이익률은 가격과 출하 용량이 함께 늘어난 환경에서 읽는 편이 타당하다고 본다. 다음 공시에서는 Cloud 매출 총액에 앞서 용량당 판매가격과 출하 용량의 방향을 확인하겠다. 가격의 도움을 받은 성장이 물량 중심의 성장으로 바뀌는 경우에도 지금의 이익률이 유지된다고 가정하기는 어렵다.
투자 지출은 증가 자체보다 영업현금과 함께 비교하겠다. 회사가 제품 전환과 생산 대응에 지출할 때 단기 현금이 줄어도 장기 효과가 있을 수 있다. 다만 그 효과를 미리 실적으로 인정하지 않고 다음 공시의 비용과 현금으로 확인하려 한다. 자사주 매입과 배당도 영업 성과와 구분해서 읽겠다.
고객 집중은 주문 가시성을 높이는 관계와 동시에 변동 위험을 만들 수 있다. 장기 수요 설명이 설득력 있어도 고객의 분기별 구축 일정은 별개의 변수다. 현재의 가격 환경, 고객 주문과 기술 전환이 함께 유지되는지를 추적하는 것이 이번 성장률을 그대로 연장하는 것보다 유용하다고 판단한다. 검증한 주가가 없어 밸류에이션과 목표주가는 계산하지 않는다.
이 글은 정보 제공 목적이며 투자 권유가 아니다. 원금 손실 가능성이 있으며 과거 성과는 미래 수익을 보장하지 않는다.
근거 자료
- WD FY27 1분기 실적 발표 및 재무표: 2026년 10월 22일, 손익·현금·비GAAP 조정·전망.
- SEC Form 10-Q: 10월 2일 종료 분기, 최종 시장별 매출과 위험 요인.
- 회사 IR 최신 분기 목록: 기준일에 FY27 1분기를 최신 결과로 확인.
Leave a comment