텍사스 인스트루먼트 TXN 2026 분석, 현금 증가에서 설비투자와 지원금을 어떻게 나눌까?
TXN의 현금 증가를 본업의 개선으로만 읽어도 될까? 텍사스 인스트루먼트는 반도체 판매와 제조 투자를 함께 검토해야 한다. 2026년 10월 25일 기준 최신 확정 분기는 9월 30일 종료된 3분기다. 10월 21일 발표와 SEC 공시의 수치·기간을 대조했다.
핵심 지표와 재무 분석
매출 회복과 투자 후 현금 증가는 다른 경로로 발생한다. 먼저 손익을 확인하고 현금 조정표를 읽는 순서가 필요하다. 3분기 매출은 6,055백만 USD로 전년 동기보다 28% 늘었다. 다음 표는 같은 7~9월의 수치이며 희석 주당이익만 USD다.
| 항목 | 2026년 3분기 | 해석 범위 |
|---|---|---|
| 연결 매출 | 6,055 | 제품·서비스 매출 |
| GAAP 영업이익 | 2,874 | 영업 비용 차감 후 |
| GAAP 순이익 | 2,425 | 세금 등 반영 후 |
| 희석 주당이익 | 2.62 | 희석 주식 수 기준 |
| 아날로그 매출 | 4,911 | 연결 실적의 일부 |
| 임베디드 처리 매출 | 858 | 연결 실적의 일부 |
사업부 수치를 연결 매출에 더하면 중복된다. 회사는 산업·자동차·데이터센터의 폭넓은 성장을 설명했다. 고객 시장의 회복이 제품별 가격과 비용에 어떻게 반영됐는지는 별도로 살펴야 한다.
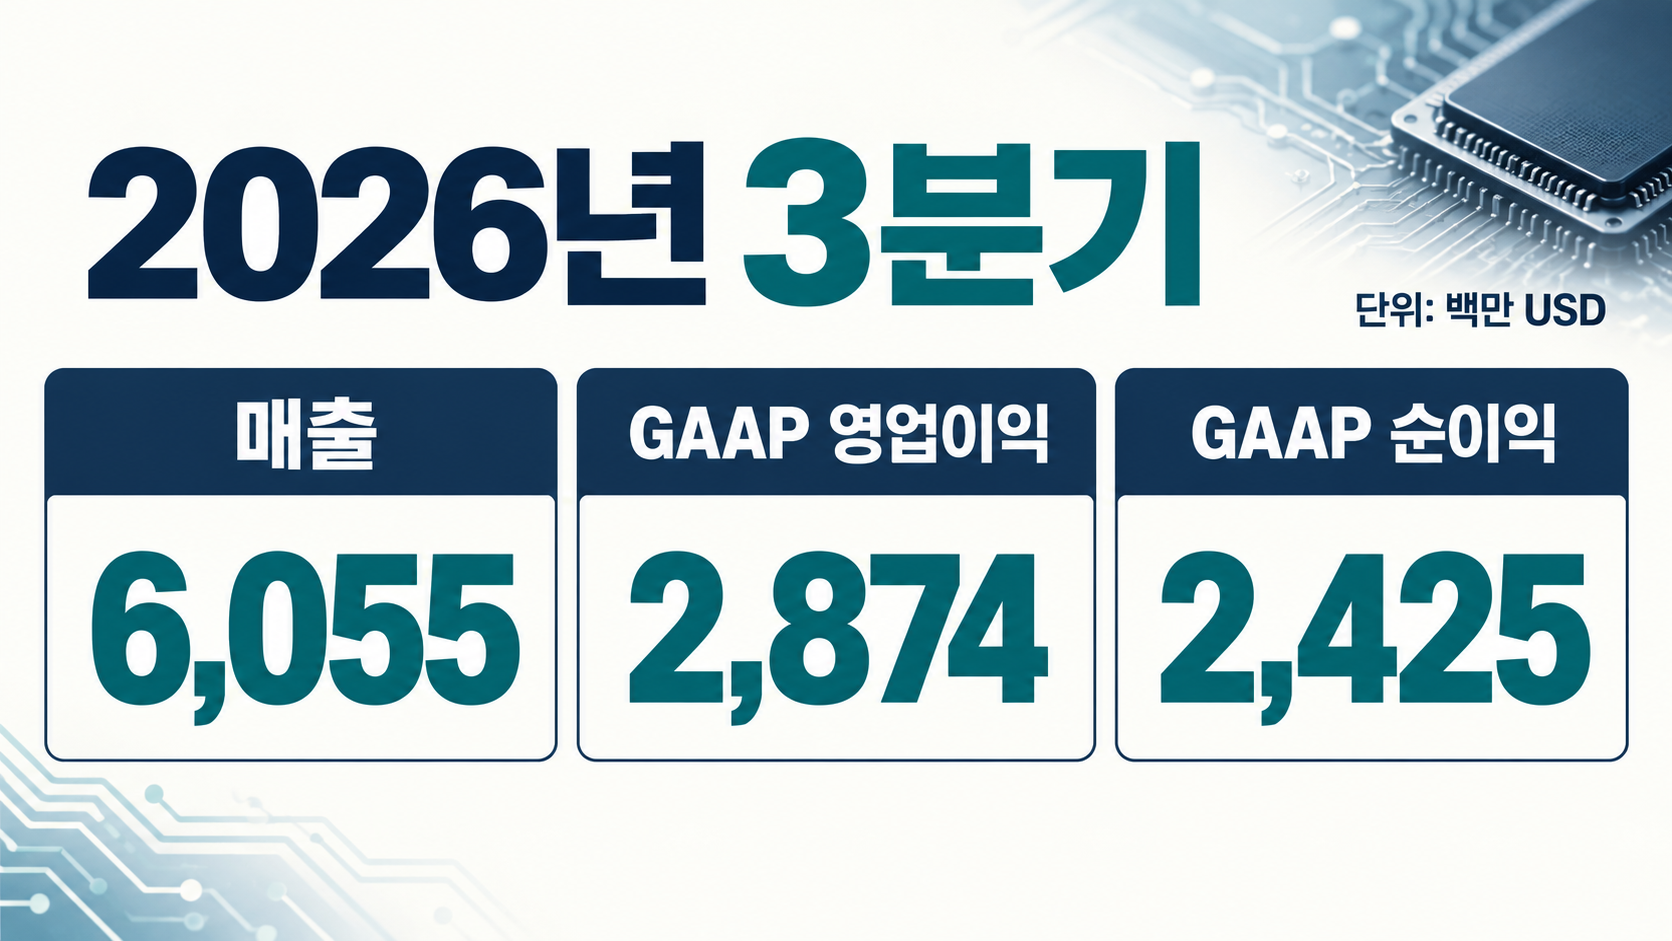
※ 출처: TI 2026년 3분기 실적 발표, Form 10-Q 손익계산서·사업부 실적.
투자와 CHIPS Act 효과를 구분하는 법
3분기 영업현금 3,419에서 자본지출 463을 뺀 값은 2,956백만 USD다. 해당 분기의 CHIPS Act 지원금 수령액은 0이었다. 이 회사의 잉여현금흐름은 지원금 수령액을 더하는 비GAAP 정의를 사용한다.
최근 12개월에는 영업현금 9,896에서 자본지출 2,578을 빼고 지원금 수령액 1,104를 더한다. 결과는 8,422백만 USD다. 이 기간의 영업현금에는 납부할 소득세를 줄인 투자세액공제 469백만 USD가 이미 반영돼 있다.
따라서 세액공제 효과를 다시 가산하면 이중 계산이다. 분기의 현금과 최근 12개월 현금도 서로 바꾸어 쓰면 안 된다. 현금이 늘어난 이유를 읽을 때 본업의 유입, 투자 지출, 지원금의 영향을 구분한다.
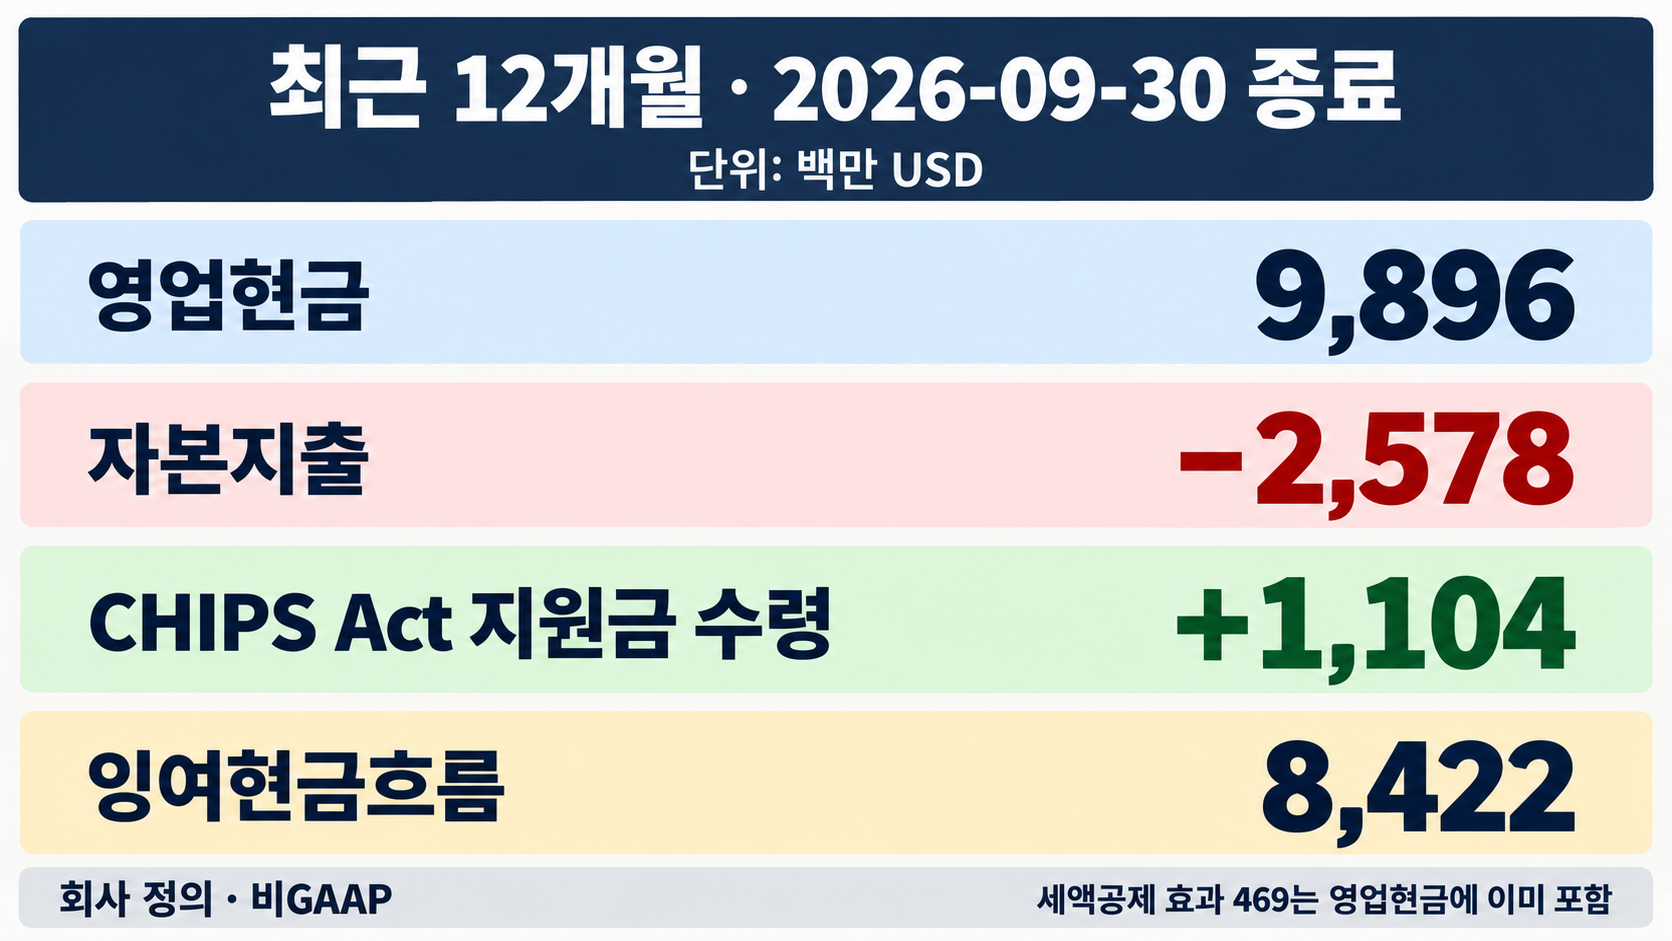
※ 출처: TI 2026년 3분기 비GAAP 조정표, Form 10-Q 현금흐름·투자세액공제 주석.
사업 모델과 경쟁력은 어디서 생기나?
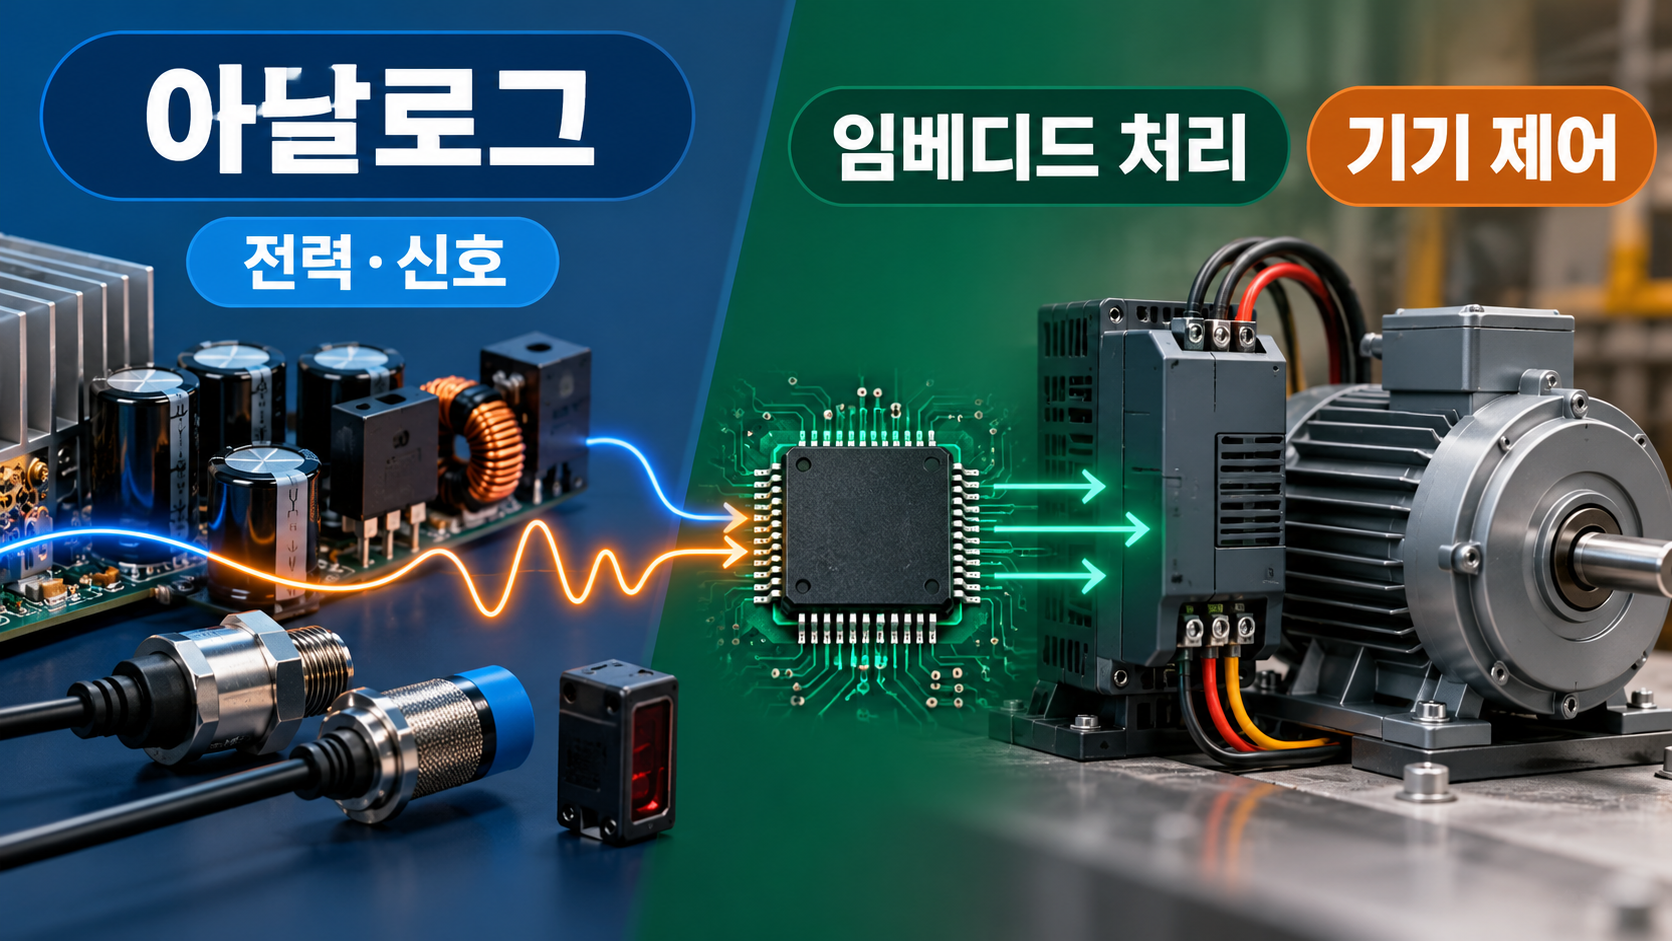
TI는 아날로그와 임베디드 처리 반도체를 설계하고 제조해 판매한다. 아날로그 제품은 전력·실제 신호를 다루며 임베디드 제품은 기기 안의 제어와 처리에 쓰인다. 산업 장비와 자동차뿐 아니라 데이터센터·개인용 전자기기·통신 장비도 고객 시장이다.
회사는 제조·기술과 넓은 제품군을 경쟁 우위로 제시한다. 자체 공장을 운영하면 공급 관리와 제조 비용을 조정할 여지가 있다. 예를 들어 장비 설계자가 신호 처리와 제어 기능을 함께 검토할 때 폭넓은 제품군이 선택지를 제공할 수 있다. 특정 고객 계약을 뜻하는 예시는 아니다.
직접 제조에는 공장과 장비에 묶이는 자금이 필요하다. 수요가 줄어 가동률이 낮아지면 고정비 부담도 살펴야 한다. 제품 다양성과 생산 규모만으로 가격 경쟁에 대한 우위를 확정하지 않는다.
※ 출처: TI 회사 소개, 2026년 3분기 Form 10-Q 사업·제조 설명.
최근 10년 성장 과정
최근 10년의 변화 가운데 자체 제조 기반 확충 이력을 골랐다. 공장을 확보한 시점과 생산을 시작한 시점은 다르다. 이후 생산 확대는 실제 수요와 맞춰 읽어야 한다.
| 시점 | 제조 기반 변화 | 현재 실적과의 구분 |
|---|---|---|
| 2021년 | Lehi 공장 인수 | 생산 시설 확보 |
| 2022년 | LFAB 생산 시작 | 증산 과정의 시작 |
| 2025년 12월 | Sherman SM1 생산 시작 | 고객 수요에 따라 확대 |
생산능력 계획은 실제 납품이나 매출을 보장하지 않는다. 회사는 SM1의 증산을 고객 수요에 맞춘다고 설명했다. 장기 투자가 비용과 공급 관리에 도움이 되더라도 회수 시점은 수요와 가동 상황에 달려 있다.
※ 출처: TI Lehi 공장 소개, 2022년 Form 10-K, 2025년 12월 17일 Sherman 생산 시작 발표.
경쟁·재고·향후 전망의 조건
고객 재고 조정과 제조 가동률은 확인할 위험이다. 가령 고객이 창고의 부품을 먼저 쓰면 최종 수요가 크게 바뀌지 않아도 신규 주문은 늦어질 수 있다. 이는 가능한 상황을 설명한 것이며 특정 고객의 주문 감소 사실이 아니다.
제품·가격 경쟁과 무역 규제, 재료·장비 공급도 회사가 제시한 위험 요인이다. 4분기 회사 전망은 아직 실현되지 않은 예상이다. 한 분기의 손익 개선이나 공장 가동만으로 장래 이익과 주가 상승을 확정하지 않는다.
※ 출처: TI 2026년 3분기 실적 발표 전망·위험 요인, Form 10-Q 반도체 경기 설명.
자체 분석: 현금이 늘어난 이유부터 점검
후속 실적은 고객 시장의 주문 흐름부터 살펴보려 한다. 성장한 사업부와 회복이 더딘 사업부를 구분하고 가격·제품 구성 변화가 영업이익에 미친 영향을 확인할 계획이다. 매출 증가율을 장기 예상치로 그대로 연장하지 않고 고객의 재고 조정 가능성을 함께 검토하겠다.
제조 투자에서는 공장 개장 자체보다 수요와 가동 확대의 관계를 보겠다. 자본지출 감소가 현금 증가의 큰 원인이라면 투자 시점이 달라진 영향인지 살펴야 한다. 설비를 갖춘 것과 판매해 현금을 회수한 것은 다른 단계이므로 생산능력을 수요로 대신하지 않겠다.
현금 조정은 분기와 최근 12개월을 따로 계산할 계획이다. 지원금 수령과 세액공제의 반영 위치를 구분하고 같은 효과를 두 번 더하지 않겠다. 배당과 자사주 매입을 검토할 때는 부채 상환과 추가 투자 수요도 남겨 두려 한다. 회사 정의의 잉여현금흐름만으로 주주 환원의 지속성을 단정하지 않겠다.
자주 묻는 질문
아날로그와 임베디드 처리는 같은 사업인가?
TI는 두 사업을 별도 부문으로 보고한다. 전력·신호와 기기 제어 등 제품의 역할을 나눠 보고 연결 실적과 중복 합산하지 않는다.
지원금과 세액공제는 모두 다시 더하는가?
TI의 조정표는 CHIPS Act 지원금 수령액을 가산한다. 영업현금에 이미 반영된 투자세액공제 효과를 다시 더하지 않는다.
현재 가격이 싼지 판단할 수 있나?
확인하지 않은 현재 주가·PER·PEG나 목표주가는 제시하지 않는다. 이 글은 사업과 실적을 해석하는 정보성 분석이다.
개별 투자 권유가 아니며 원금 손실 가능성이 있다. 투자 판단과 책임은 투자자 본인에게 있다. 과거 성과는 미래 수익을 보장하지 않는다.
기준 시점: 2026-10-25. Nasdaq 공식 구성기업 목록에서 TXN 편입을 확인했다.
Leave a comment