톰슨 로이터 TRI 2026 분석, 사업 분리 뒤 매출과 현금을 어떻게 비교할까?
TRI의 실적 자료에서 숫자가 달라졌다면 사업이 악화된 것일까? 톰슨 로이터의 2026년 2분기는 Global Print 제외 전후의 표시 범위를 나눠 읽어야 한다. 기준일은 2026년 10월 26일이다. 최신 확정 분기는 6월 말 종료된 2분기이며 3분기 발표는 11월 3일 예정이다.
핵심 지표와 재무 분석
10월 재작성은 같은 과거 기간의 사업 범위를 바꾼 자료다. 회사는 10월 1일 Global Print 지분 51% 매각을 완료했고 10월 19일 이 사업을 제외한 비교 자료를 공개했다. 이전 수치와의 차이를 순차적인 실적 감소로 해석하면 안 된다.
| 2026년 4~6월 | 8월 발표 범위 | 10월 재작성 범위 |
|---|---|---|
| 매출 | 1,954 | 1,843 |
| 조정 EBITDA | 745 | 678 |
| 조정 EBITDA 이익률 | 38.1% | 36.8% |
금액은 백만 USD다. 재작성 범위는 Global Print를 뺀 계속영업이며 조정 EBITDA와 그 이익률은 비IFRS 지표다. 회사 정의의 조정 지표를 IFRS 영업이익이나 순이익으로 바꿔 부르지 않는다.
조정 EBITDA는 소프트웨어 상각과 특정 손익 등을 조정한다. 회사는 반올림 전 금액으로 이익률을 계산하므로 표시된 금액만으로 다시 계산하면 차이가 날 수 있다. 어느 범위의 비용을 제외했는지 확인해야 수익성을 읽을 수 있다.
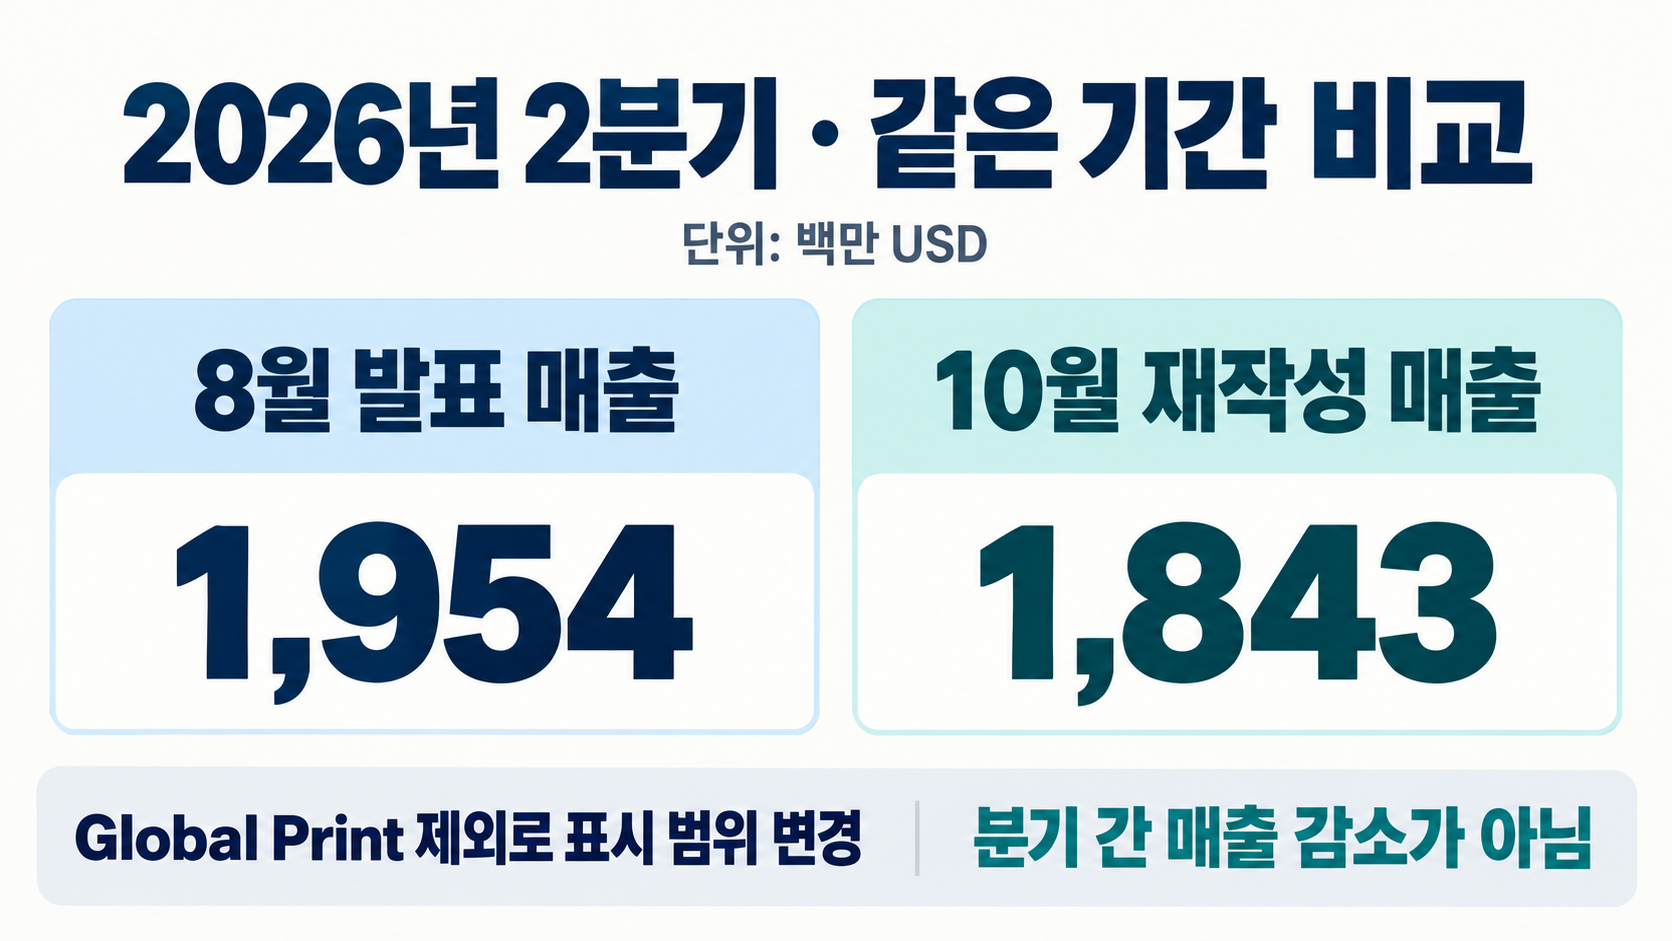
※ 출처: 8월 5일 2분기 실적 발표, 10월 19일 보충 재무자료 및 SEC 제출 자료.
현금흐름은 발표 당시 범위로 따로 확인
현금 조정은 8월 발표의 2분기 수치를 사용한다. 영업현금 920에서 자본지출 177, 리스 원금 15, 우선주 배당 1을 차감한 잉여현금흐름은 727백만 USD다. 해당 분기의 기타 투자활동 조정액은 0이었다.
이 계산은 회사 정의의 비IFRS 잉여현금흐름이다. 영업현금에서 자본지출만 빼는 방식과 다르다. 같은 해의 반기 누적치도 한 분기의 값으로 사용하지 않는다.
8월 발표 현금과 Global Print를 제외한 재작성 매출을 곧바로 나눠 현금 이익률을 만들지도 않는다. 비교 범위부터 맞춰야 한다. 인수와 부채 상환, 보통주 배당 등 다른 자금 수요까지 사라졌다고 볼 수는 없다.
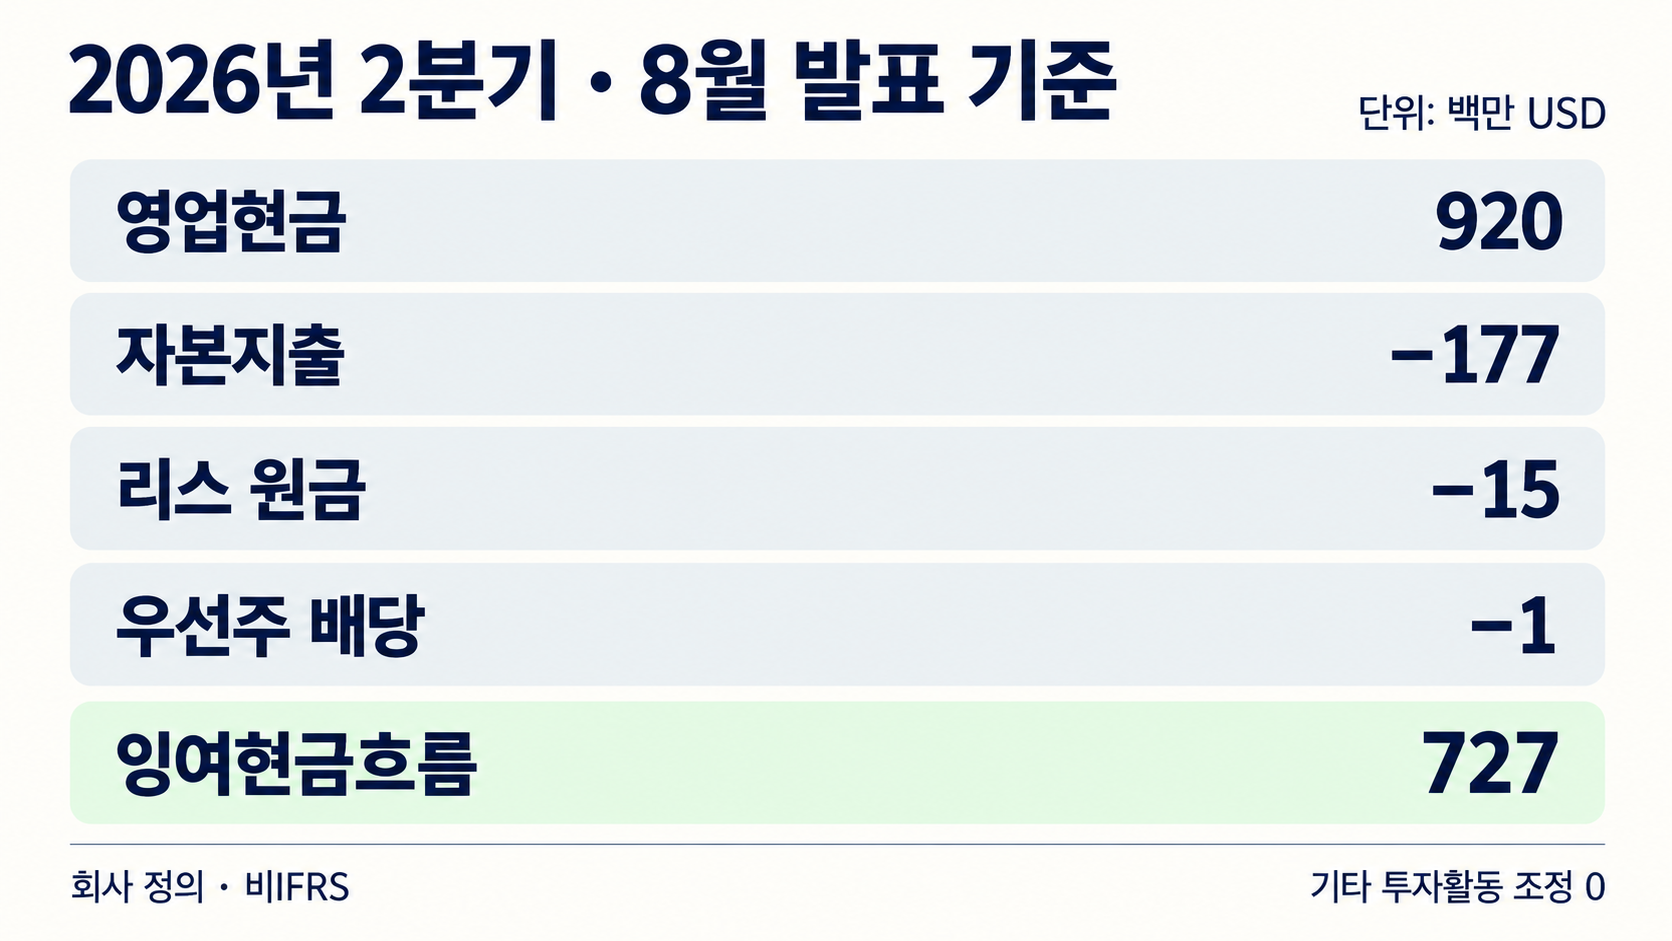
※ 출처: 2분기 실적 발표의 비IFRS 조정표, SEC 제출 2분기 재무제표.
전문 정보와 업무 도구의 사업 모델
회사는 법률·기업·세무·감사·회계 전문가에게 콘텐츠와 소프트웨어를 제공하며 Reuters 뉴스 사업도 운영한다. Westlaw와 CoCounsel 등은 전문 조사와 업무를 지원한다. 회사 전체를 뉴스 기업으로만 설명하면 고객 시장의 차이를 놓치게 된다.
전문 콘텐츠를 업무 과정에 연결하는 기능이 사업의 강점이 될 수 있다. 가령 법률 담당자가 자료를 조사하고 문서 초안을 검토하는 일을 같은 도구 흐름에서 지원받을 수 있다. 기능을 설명한 예시이며 특정 고객의 절감 시간이나 실제 성과를 뜻하지 않는다.
2분기 법률 전문가 부문 매출의 97%는 반복 매출이었다. 이는 해당 부문의 매출 구성이지 전사 계약 갱신률이 아니다. 반복 매출 구조에서도 고객의 이용 가치와 가격 판단, 경쟁 제품의 변화가 영향을 줄 수 있다.
※ 출처: 회사 소개, 2026년 2분기 보고서의 법률 전문가 부문 설명.
최근 10년 성장 과정
사업 구성은 매각과 인수에 따라 달라져 왔다. 아래는 최근 10년의 주요 변화이며 동일한 사업을 유지한 매출 성장률 표가 아니다. 거래를 마쳤다는 사실과 인수 효과가 이익으로 확인되는 시점을 나눠 본다.
| 시점 | 완료한 사업 변화 | 읽을 때의 조건 |
|---|---|---|
| 2018년 10월 | Financial & Risk 지분 55% 매각 | 연결 범위 변화 |
| 2023년 8월 | Casetext 인수 | 법률 기술 사업 보강 |
| 2026년 10월 | Global Print 지분 51% 매각 | 과거 비교 실적 재작성 |
Global Print는 Westbridge Print라는 합작회사로 운영된다. 콘텐츠 사용 로열티와 전환 서비스 약정은 10월 1일부터 시작됐다. 회사가 기대하는 비용 상쇄 효과를 거래 전 분기에 이미 발생한 이익으로 반영하지 않는다.
※ 출처: 2018년 거래 후 실적 발표, Casetext 인수 완료 발표, 2026년 10월 1일·19일 거래 관련 발표.
경쟁·신뢰와 다음 실적의 조건
고객은 콘텐츠와 도구의 이용 가치뿐 아니라 비용과 신뢰성을 함께 판단한다. 예를 들어 새로운 AI 도구가 편리해도 검토 부담이나 가격이 기대와 다르면 채택 범위가 달라질 수 있다. 이는 가능한 판단 상황이며 특정 제품에 문제가 발생했다는 사실이 아니다.
회사는 위험 관리 항목으로 경쟁에 따른 대체, AI에 대한 고객 신뢰, 사이버 보안, 사업 통합·분리 등을 다룬다. 새 기능 출시나 사업 분리를 장래 수익의 보장으로 볼 수 없다. 3분기 전망과 거래 후 로열티·전환 서비스 기대는 실제 보고 결과와 대조할 대상이다.
※ 출처: 2026년 주주총회 자료의 기업 위험 검토, 10월 19일 보충 자료 미래예측 설명.
자체 분석: 표시 변화와 본업의 성장을 분리
후속 실적의 첫 확인 항목은 비교 범위다. Global Print를 제외한 계속영업과 거래 전 실적을 섞지 않고 전년 비교치도 같은 기준인지 확인할 계획이다. 표시 방식의 차이로 숫자가 작아진 것을 고객 수요 감소와 연결하지 않겠다. 남은 사업의 변화는 재작성 기준에서 따로 읽겠다.
제품 평가는 새 기능의 출시 수보다 실제 계약과 갱신에 미친 영향을 살펴보려 한다. 법률 전문가 부문의 반복 매출 비중을 회사 전체의 갱신률로 대신하지 않고 기술·운영 비용도 함께 검토하겠다. 콘텐츠와 도구의 결합이 고객에게 비용 대비 가치를 주는지 실적에서 확인할 계획이다.
자금 검토에서는 동일 기간의 영업현금과 회사 조정표를 사용하겠다. 자본지출뿐 아니라 리스 원금과 우선주 배당을 차감하는 정의를 보존하겠다. 10월 이후 약정은 실제 로열티와 전환 비용이 보고된 뒤 대조하겠다. 분리 과정에서 남는 비용과 추가 자금 수요도 함께 살피려 한다.
자주 묻는 질문
2분기 숫자를 3분기 실적으로 봐도 되나?
재작성은 과거 실적의 비교 범위를 바꾼 자료다. 2026년 3분기 실적은 11월 3일 발표 예정이며 아직 확정 수치로 쓰지 않는다.
반복 매출 97%는 전사 갱신률인가?
해당 수치는 2분기 법률 전문가 부문 매출에서 반복 매출이 차지한 비중이다. 전사 비중이나 계약 갱신률과 구분한다.
현재 주가나 적정 가격은 제시하나?
검증하지 않은 현재 주가·PER·PEG·목표주가는 넣지 않는다. 사업 구조와 확인한 실적을 해석하는 정보성 분석이다.
개별 투자 권유가 아니며 원금 손실 가능성이 있다. 투자 판단과 책임은 투자자 본인에게 있다. 과거 성과는 미래 수익을 보장하지 않는다.
기준 시점: 2026-10-26. Nasdaq 공식 구성기업 목록에서 TRI 포함을 확인했다.
Leave a comment