스페이스X SPCX 2026 분석, 통신 이익과 우주·AI 투자비를 어떻게 읽을까?
스페이스X는 연결 매출 증가와 통신 부문의 흑자만으로 평가하기 어렵습니다. 우주·AI 부문의 비용과 설비 투자, IPO 자금 유입까지 구분해야 합니다. 기준일은 2026-10-15이며 최신 확정 실적은 2026-06-30 종료 2분기입니다.
발사·통신·AI의 사업 구조
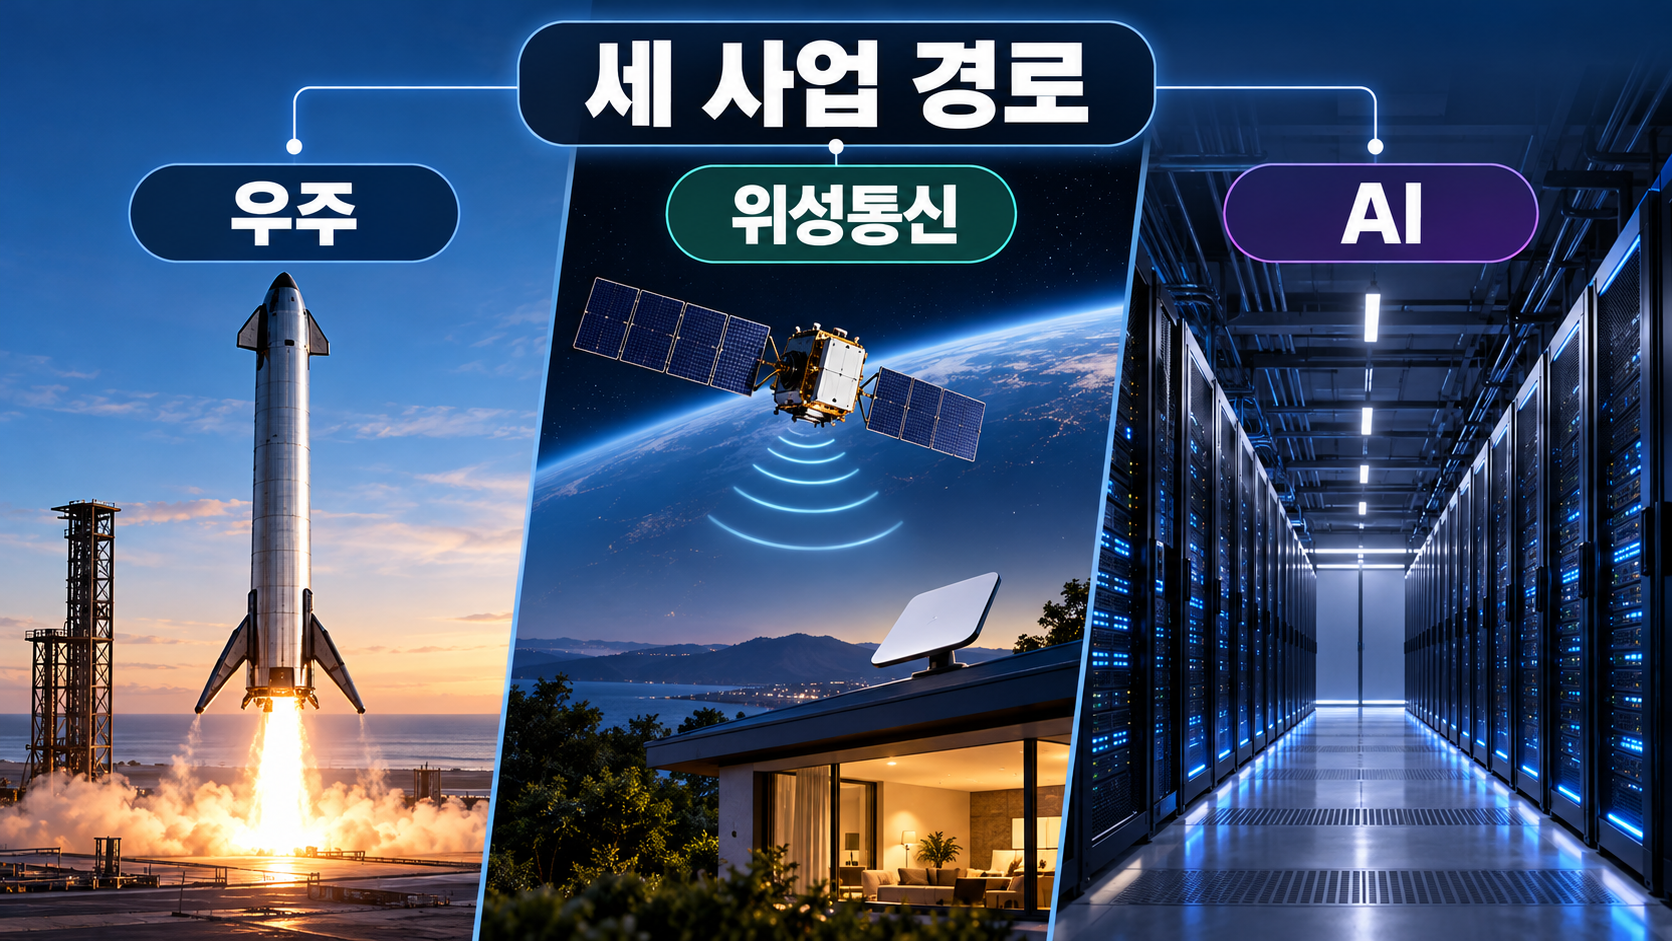
공시상 사업은 Space, Connectivity, AI의 세 부문입니다. Space는 고객 발사와 우주 개발 업무, Connectivity는 Starlink 통신 서비스를 제공합니다.
AI에는 Grok와 X, AI 인프라·솔루션이 포함됩니다. 로켓 발사만의 회사로 보면 연결 범위를 놓치게 됩니다.
전체 발사 횟수에는 고객 임무와 내부 위성 배치 등이 섞입니다. 회사는 내부 위성 배치에서 부문 간 매출을 인식하지 않는다고 설명합니다. 발사 횟수를 일정한 단가와 곱해 회사 매출을 추정하는 방식은 이 분석에 쓰지 않았습니다.
직접 개발·제조·운용하는 구조는 제품 개선과 공급을 연결할 수 있습니다. 다만 재사용 기술의 경제성은 회수 여부뿐 아니라 정비·운용·개발비와 가동률도 확인해야 판단할 수 있습니다. 시험 성과가 다음 단계의 비용 절감과 같은 뜻은 아닙니다.
※ 출처: SpaceX 2026년 2분기 Form 10-Q 사업 설명·발사 지표 정의.
최근 10년의 성장 과정
발사체 회수와 유인 시험비행을 거쳐 위성통신과 AI를 포함하는 사업 구조가 됐습니다. 기술의 진전과 인수·상장은 각각 수익성, 연결 범위, 자금 조달의 문제로 나누어 읽을 필요가 있습니다.
| 시점 | 확인한 변화 | 분석할 때 조건 |
|---|---|---|
| 2016년 4월 | Falcon 9 1단의 해상 드론선 착륙 성공 | 회수 기술 성과 |
| 2020년 5월 | Demo-2 유인 시험비행 발사 | 시험 임무 |
| 2026년 2월 | xAI 인수 완료 | 사업 범위 변화 |
| 2026년 6월 | IPO 완료 | 주식 발행을 통한 자금 조달 |
| 2026년 7월 | Nasdaq-100 편입 | 지수 구성 변화 |
아래 전년 비교는 2026년 2분기 공시가 제시한 연결 수치를 사용했습니다. 과거 로켓 사업만의 매출과 현재 연결 매출을 직접 이어 비교하지 않았습니다. 기술 개발의 장기 목표를 해당 분기의 실제 성과에 섞지 않았습니다.
※ 출처: NASA 2016년 착륙·2020년 Demo-2 발표, 회사 Form 10-Q, Nasdaq 편입 공지.
핵심 지표와 재무 분석
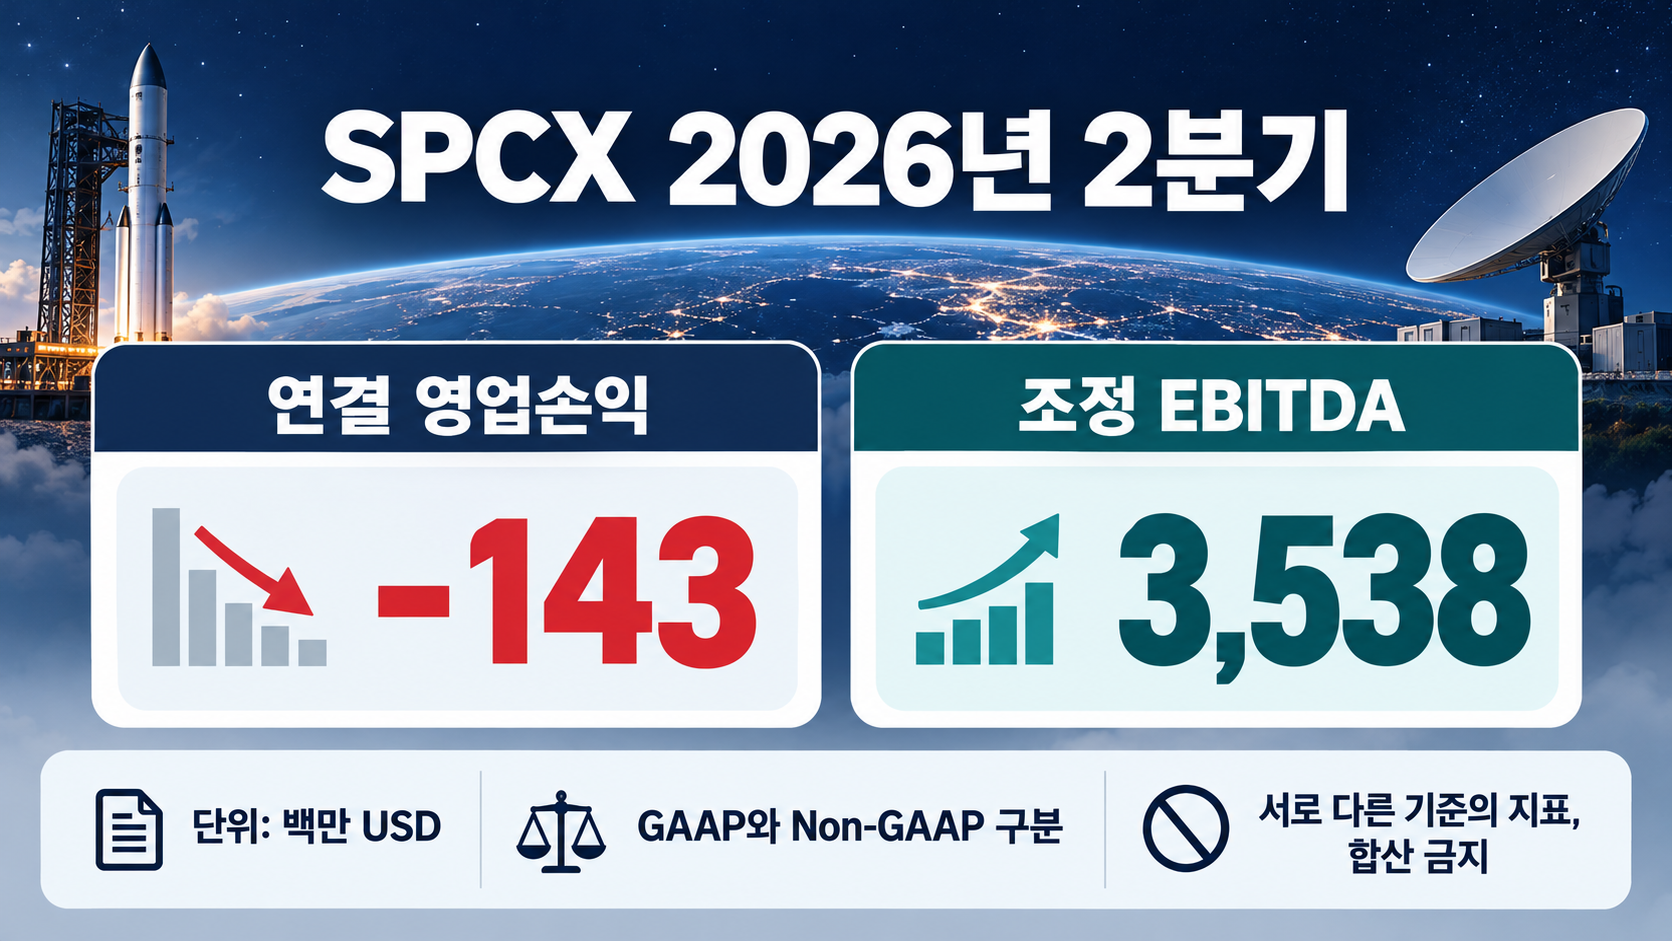
2분기 연결 매출은 증가했고 영업손실은 전년 동기보다 축소됐습니다. 금액 단위는 백만 USD이며 손실은 마이너스로 표시합니다. 조정 EBITDA는 회사가 제시한 Non-GAAP 지표입니다.
| 2026년 2분기 항목 | 수치 | 비교·범위 |
|---|---|---|
| 연결 매출 | 7,814 | 전년 동기 4,071 |
| 영업손익 | -143 | 전년 동기 -970 |
| GAAP 순손익 | -541 | 전년 동기 -1,008 |
| 통신 부문 매출 | 4,291 | 연결 매출의 일부 |
| 통신 부문 영업이익 | 1,656 | 세 부문 중 하나의 이익 |
| 조정 EBITDA | 3,538 | GAAP 손익과 구분 |
우주와 AI 부문 매출은 각각 962백만 USD와 2,561백만 USD입니다. 같은 분기의 영업손실은 각각 542백만 USD, 1,257백만 USD였습니다. 통신의 흑자에도 다른 두 사업의 비용 부담이 연결 손익에 반영됩니다.
수익성을 비교할 때 어느 항목을 제외했는지 조정표를 함께 읽어야 합니다. 조정 EBITDA에는 감가상각·주식보상·이자 등 조정 항목이 있습니다. GAAP 순손익과 서로 다른 관점을 제공하지만 설비 투자 이후의 가용 현금을 뜻하지 않습니다.
※ 출처: 2026년 8월 4일 회사 실적 발표·Non-GAAP 조정표, Form 10-Q 손익계산서.
현금흐름과 설비 투자
상반기 영업활동에서 들어온 현금은 3,466백만 USD, 유형자산 취득 현금 지출은 28,476백만 USD입니다. 두 수치는 1~6월 누적이며 위 표의 2분기 손익과 기간이 다릅니다. 회사는 데이터센터와 우주 발사 시설 관련 투자 확대를 설명합니다.
상반기 IPO 순유입은 85,675백만 USD로 재무활동에 기록됐습니다. 주식을 발행해 확보한 자금과 제품·서비스 판매에서 발생한 현금은 구분해야 합니다. 현금 잔고가 커졌다는 사실만으로 설비 투자를 본업에서 모두 충당했다고 판단하지 않습니다.
자금 수요를 평가할 때는 현금흐름표 전체와 향후 집행 약정을 확인해야 합니다. 유형자산 취득 외에도 투자·재무활동의 여러 자금 사용이 있습니다. 영업현금과 유형자산 취득의 단순 차액을 회사가 발표한 잉여현금흐름이라고 이름 붙이지 않았습니다.
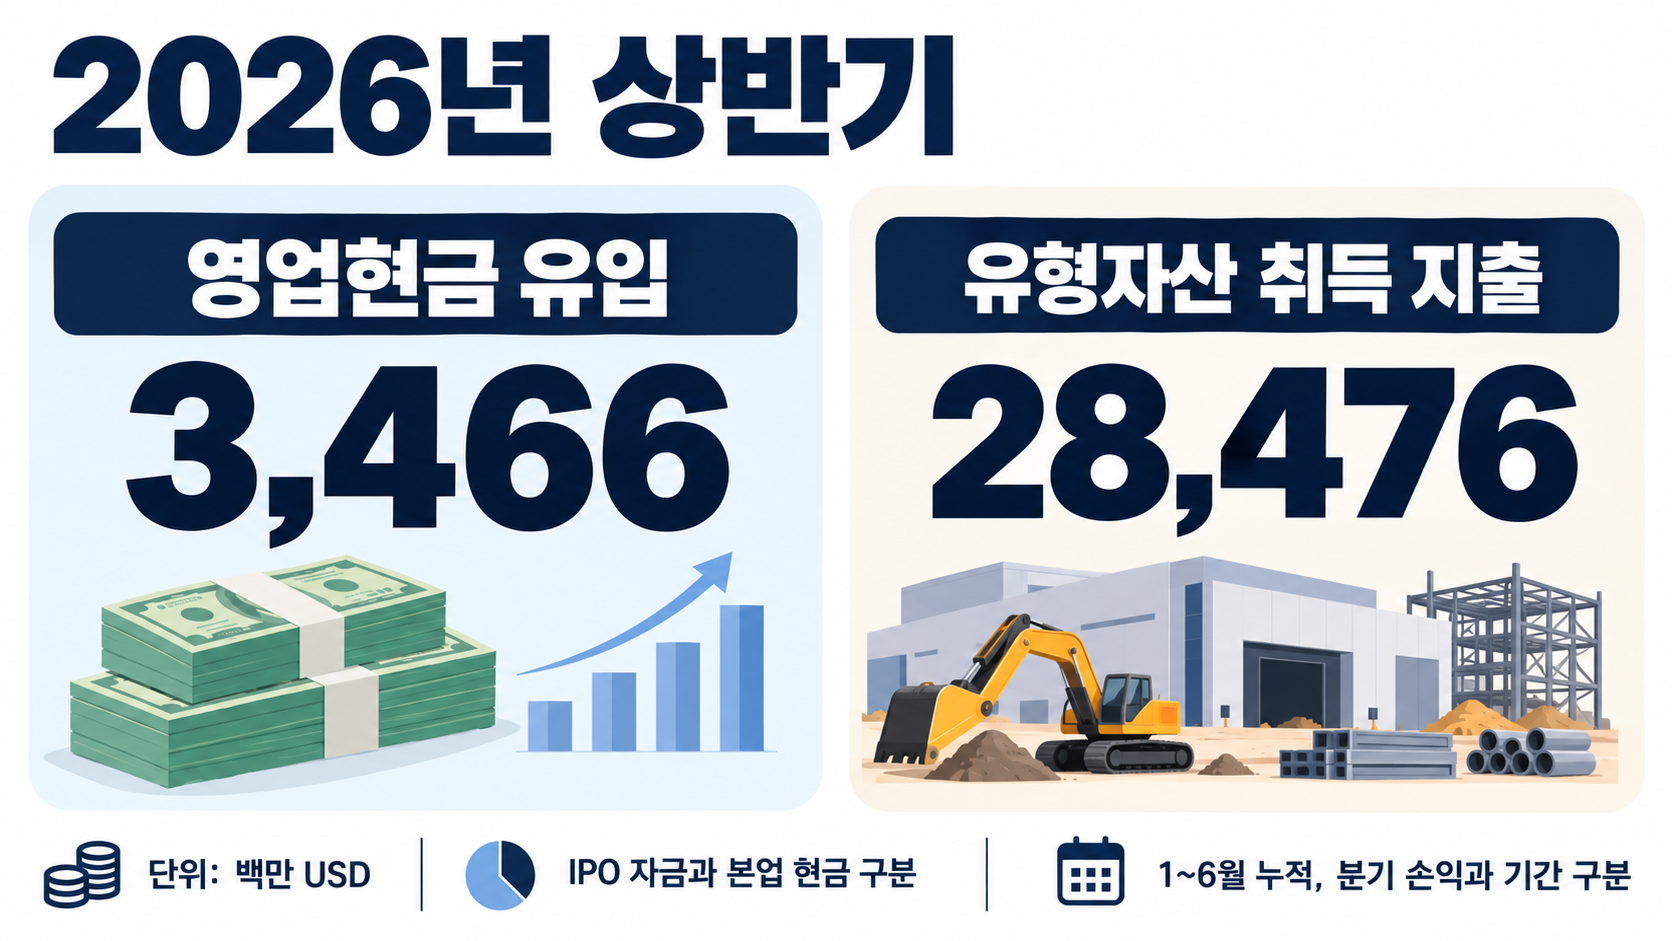
※ 출처: SpaceX 2026년 2분기 Form 10-Q 상반기 현금흐름표·투자활동 설명.
성장 기회와 경쟁 위험
Starlink의 이용 확대와 기업·정부 수요, AI 인프라 계약은 회사가 설명하는 성장 기회입니다. Starship의 재사용 확대와 비용 절감도 추진 목표입니다. 계약이나 기술 시험의 성과를 미래 매출·현금 회수의 확정으로 바꾸어 읽지 않습니다.
발사 서비스와 통신망, AI 인프라는 각각 다른 경쟁 시장을 상대합니다. 발사 일정과 기술 검증, 주파수·통신 허가, 전력·GPU 확보와 시설 투자비는 사업 확대의 제약이 될 수 있습니다. 수요가 있어도 필요한 시설의 가동이 늦어지면 비용을 먼저 부담하고 현금 회수는 늦어질 수 있습니다.
시장 기대가 실제 이익이나 서비스 제공 속도보다 앞서가면 주가 평가에 부담이 될 수 있습니다. 확인하지 않은 현재 주가·PER·PEG·목표주가를 사용하지 않았습니다. 회사의 장기 목표도 적정 가격의 근거로 바로 환산하지 않았습니다.
※ 출처: 회사 실적 발표, Form 10-Q 미래예측 진술·사업 및 투자활동 설명.
자체 분석: 투자 이후의 회수 조건
다음 실적에서는 통신의 매출과 부문 이익을 먼저 확인하겠습니다. 이용 고객이 늘어나는 동안에도 가격과 비용 구성이 달라질 수 있어 고객 수만으로 수익성을 판단하지 않겠습니다. 반복 이용과 서비스 품질을 유지하면서 이익이 남는지 살펴보겠습니다.
AI와 우주 사업은 투자비가 매출로 회수되기까지의 시간을 함께 검토하겠습니다. 시설이 늘어나는 속도와 고객에게 서비스를 제공하는 속도는 다를 수 있습니다. 계약의 크기만 보기보다 실제 가동과 비용 부담이 어떤 순서로 발생하는지 확인하겠습니다.
자금 여력은 본업의 현금과 외부 조달을 나누어 보겠습니다. 현금이 충분한 시기에도 투자가 커지면 비용과 집행 위험은 남습니다. 사업별 이익과 영업현금, 설비 투자가 어떤 방향으로 움직이는지를 성장의 지속성을 판단하는 조건으로 삼겠습니다.
자주 묻는 질문
Starlink 가입자와 매출은 같은 지표인가요?
공시상 가입자는 서비스 회선 수입니다. 6월 말 1,200만 회선은 실제 사람 수나 계정 수와 다르며 직접 협상 계약의 기업·정부 고객은 제외합니다. 운영 지표를 전체 통신 매출로 대체하지 않습니다.
발사 횟수가 늘면 고객 매출도 비례하나요?
전체 발사에는 내부 위성 배치도 포함됩니다. 고객 임무의 구성과 계약상 수익 인식 시점이 달라 횟수만으로 매출을 확정할 수 없습니다.
조정 지표가 흑자면 회사도 흑자인가요?
회계상 흑자 여부와 현금 창출을 별도로 확인해야 합니다. 조정 지표와 GAAP 손익은 계산 범위가 다릅니다.
공개 자료를 바탕으로 한 정보성 분석이며 개별 투자 권유가 아닙니다. 원금 손실 가능성이 있으며 투자 판단과 책임은 투자자 본인에게 있습니다. 과거 성과는 미래 수익을 보장하지 않습니다.
기준 시점: 2026-10-15. Nasdaq 공식 구성기업 목록에서 SPCX 포함을 확인했습니다.
Leave a comment