시놉시스 SNPS 2026 분석, Ansys 인수 뒤 성장과 현금을 어떻게 읽을까?
시놉시스의 매출 증가를 모두 기존 설계 도구의 성장으로 봐도 될까요? Ansys 인수로 연결 범위와 비용 구조가 바뀌어 고객 수요와 인수 효과를 구분해야 합니다. 기준일은 2026-10-17, 최신 확정 실적은 2026-07-31 종료 회계연도 3분기입니다.
설계 도구와 IP를 파는 사업
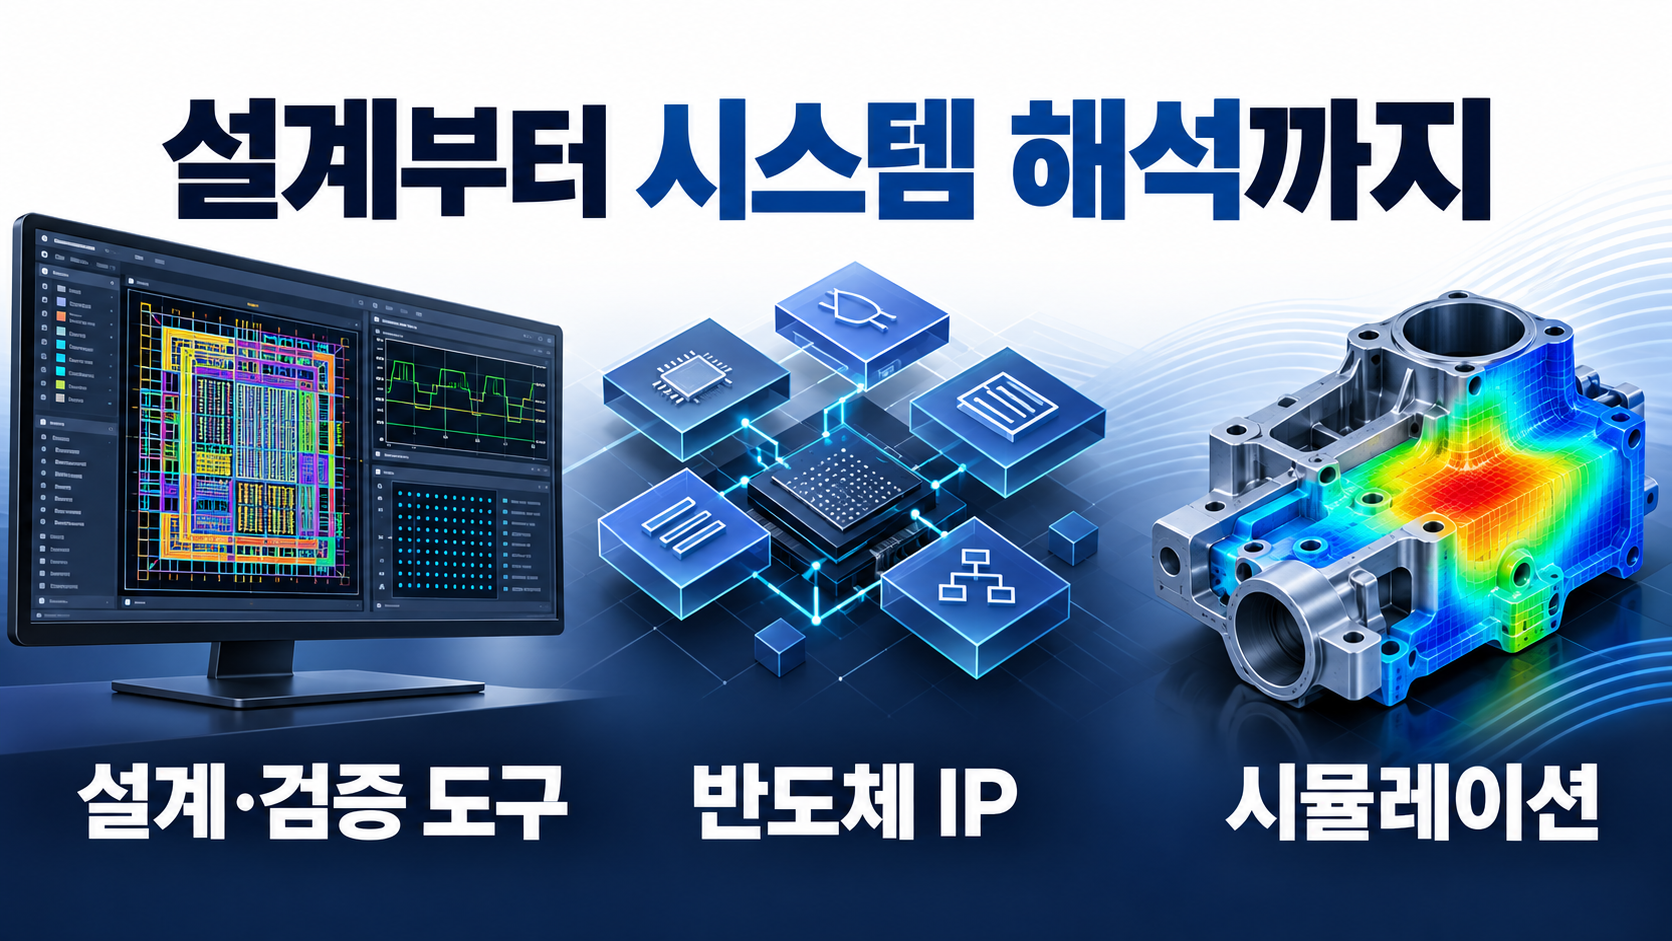
시놉시스는 반도체 설계·검증을 위한 EDA 소프트웨어와 하드웨어, 미리 설계한 반도체 IP 등을 공급합니다. Ansys의 시뮬레이션·해석 도구도 사업에 포함됩니다. 완성 칩을 대량 생산해 파는 제조사와는 수익 구조가 다릅니다.
공시상 보고 부문은 Design Automation과 Design IP의 두 개입니다. Ansys 제품은 Design Automation에 속합니다. 기술의 종류와 회계상 사업 부문을 같은 개수로 해석하지 않습니다.
도구 매출은 기간에 걸쳐 인식합니다. 제품을 제공할 때 인식하는 매출과는 시점이 다릅니다.
유지보수와 서비스도 수익 경로입니다. 장기 계약을 확보해도 한 분기의 매출이나 현금 수취가 같은 폭으로 증가하지는 않습니다.
※ 출처: 2026회계연도 3분기 Form 10-Q 사업·수익 인식 설명.
최근 10년 성장 과정
회사 규모는 인수와 매각을 거치며 달라졌습니다. 아래 표는 사업 변화의 이력입니다. 서로 다른 사업 범위의 연간·분기 매출로 임의의 성장률을 만들지 않았습니다.
| 시기 | 공식 자료에서 확인한 변화 | 비교 조건 |
|---|---|---|
| 2016회계연도 | 연간 매출 2,423백만 USD | 당시 사업 범위 |
| 2024년 9월 | Software Integrity 매각 완료 | 중단사업 처리 |
| 2025년 7월 | Ansys 인수 완료 | 연결 범위 확대 |
| 2026년 9월 | 장기 성장·재무 목표 제시 | 실제 실적과 구분 |
Ansys 인수 완료일은 2025년 7월 17일입니다. 따라서 2025년 3분기에는 일부 기간만 연결됐고 2026년 3분기에는 전체 기간이 반영됐습니다. 인수 전후를 비교할 때는 같은 기간과 사업 범위를 먼저 확인해야 합니다.
※ 출처: 회사 FY2016 실적 발표, 2024년 매각 공시, 2025년 인수 완료 발표, 2026년 투자자의 날 발표.
핵심 지표와 재무 분석
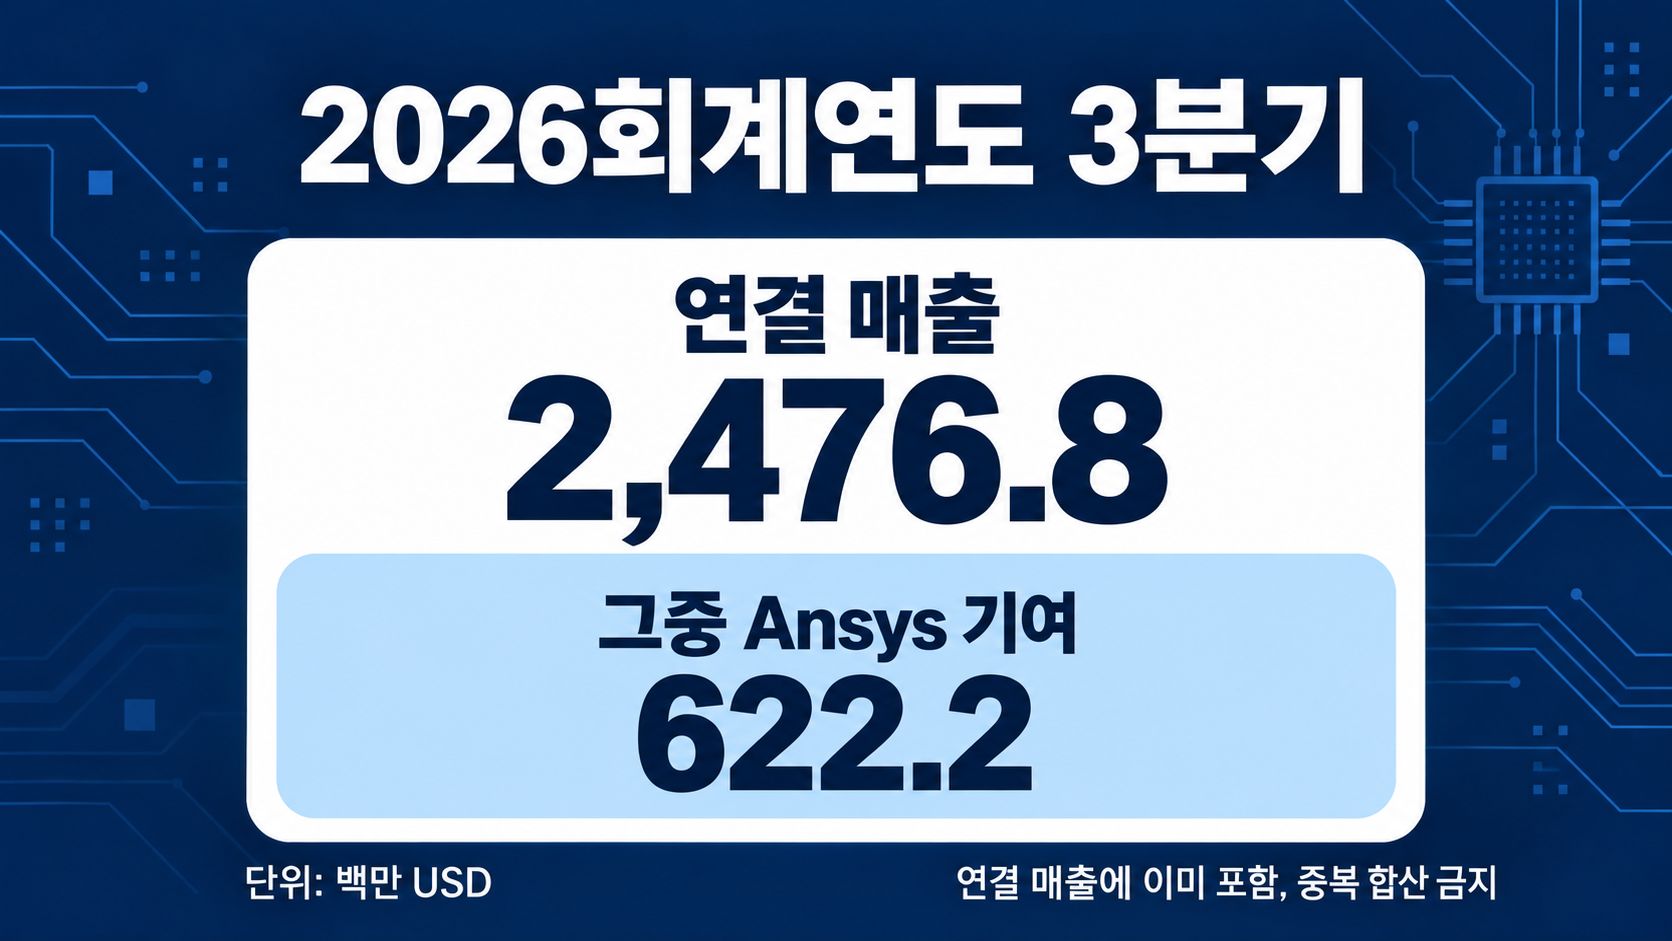
분기 매출은 2,476.8백만 USD로 전년 동기 1,739.7백만 USD보다 증가했습니다. 아래 금액은 백만 USD로 반올림했고 EPS는 주당 USD입니다. GAAP 이익과 회사의 Non-GAAP 조정 이익은 별도 기준으로 봅니다.
| 회계연도 3분기 지표 | 2026년 | 읽을 때 구분할 점 |
|---|---|---|
| 연결 매출 | 2,476.8 | 인수 효과 포함 |
| Design Automation 매출 | 2,003.0 | Ansys 포함 부문 |
| Design IP 매출 | 473.8 | 별도 보고 부문 |
| Ansys 매출 기여 | 622.2 | 연결 매출에 이미 포함 |
| GAAP 계속사업 순이익 | 545.8 | 전년 동기 242.5 |
| GAAP 희석 EPS | 2.84 USD | 전년 동기 1.50 USD |
| Non-GAAP EPS | 3.91 USD | 전년 동기 3.39 USD |
Ansys 매출 622.2백만 USD를 연결 매출에 다시 더해서는 안 됩니다. 비교 기간의 인수 기여와 매각 영향을 모두 맞추지 않고 기존 사업 성장률을 계산하는 것도 피했습니다. 매출 규모 증가만으로 고객의 반복 사용이 같은 폭으로 늘었다고 판단하지 않습니다.
조정표에는 인수 무형자산 상각과 주식보상, 인수·매각 관련 항목 등이 있습니다. 회사가 제외한 항목과 실제 현금 부담을 함께 확인해야 합니다. Non-GAAP EPS를 GAAP EPS에 더하거나 현금흐름의 대용으로 쓰지 않습니다.
※ 출처: 회사 2026년 8월 26일 실적 발표·GAAP 조정표, Form 10-Q 매출 설명.
계약 잔고와 현금 회수의 시간 차이
7월 말 계약 잔고는 약 109억 USD이며 이 중 19억 USD는 취소 불가 FSA 약정입니다. 고객이 나중에 구체적인 제품과 수량을 선택하는 약정이 포함돼 있습니다. 잔고 전체가 이미 받은 현금이거나 다음 해에 모두 인식할 매출은 아닙니다.
7월 31일까지 회계연도 9개월 누적 영업현금 유입은 2,298.6백만 USD입니다. 같은 기간 유형자산 순취득 지출은 156.1백만 USD입니다. 회사는 영업현금이 청구·회수 시점과 지급 조건 등의 영향을 받는다고 설명합니다.
분기 순이익과 누적 영업현금을 직접 비교해 현금 전환율을 만들지 않았습니다. 계약 잔고, 매출 인식, 실제 회수는 서로 다른 단계입니다. 예를 들어 장기 도구 계약은 확보했어도 계약의 지급 조건에 따라 현금이 나누어 들어올 수 있습니다.
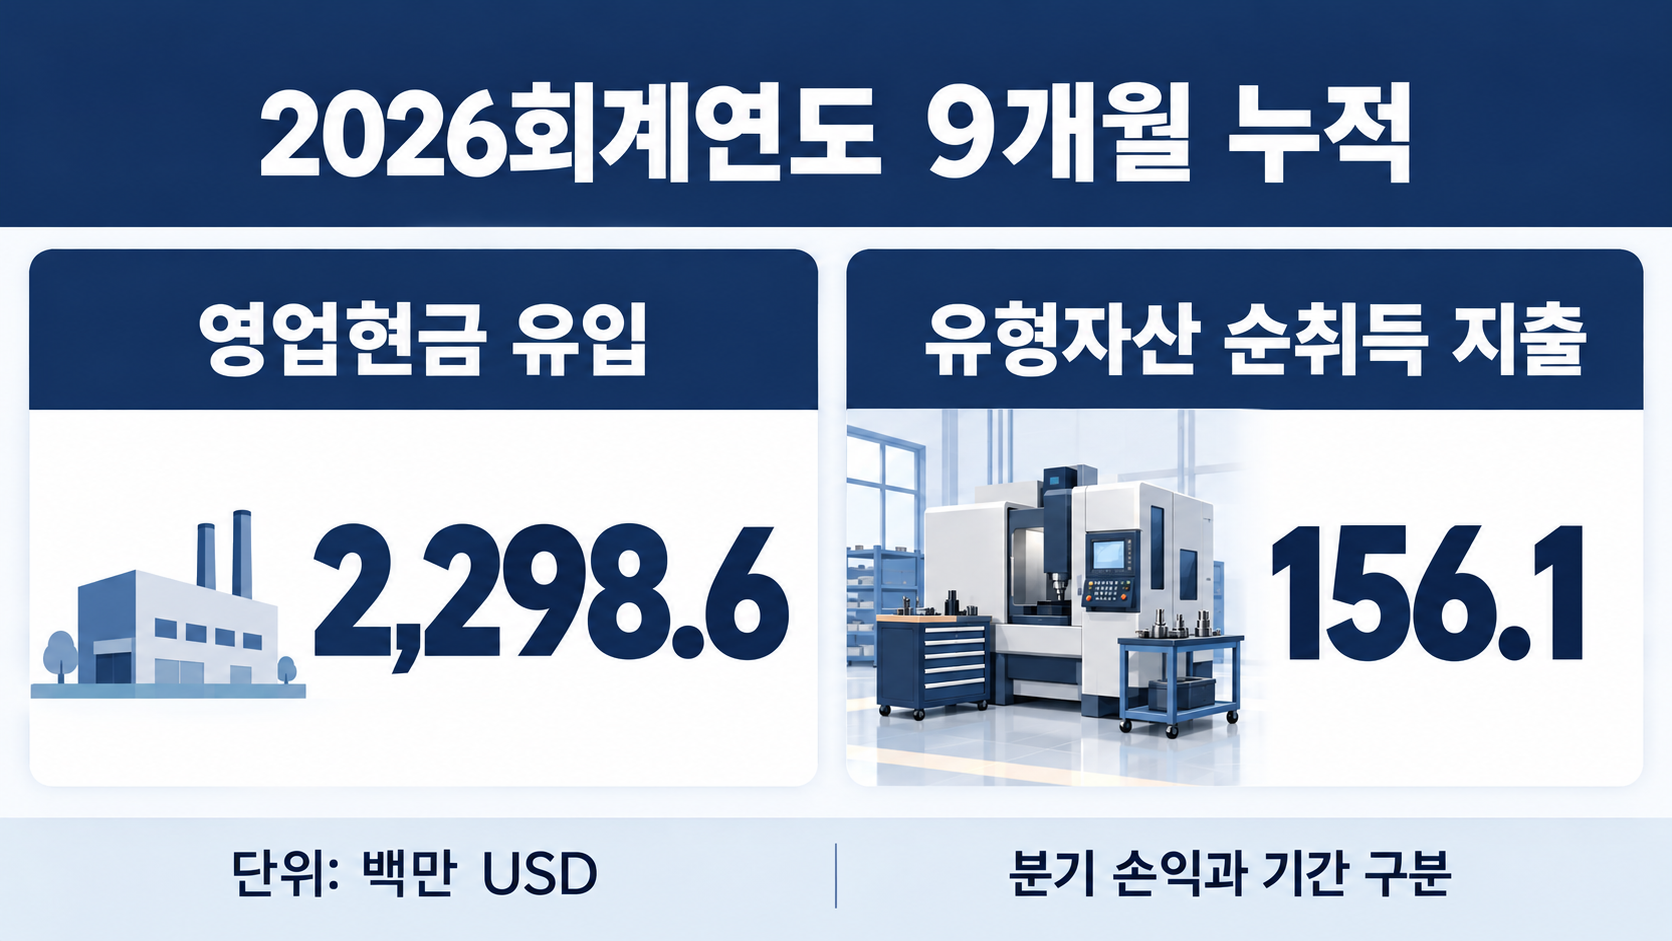
※ 출처: Form 10-Q 계약 잔고·9개월 누적 현금흐름표. 금액은 백만 USD 반올림.
AI 설계 기회와 경쟁·통합 위험
회사는 설계부터 물리 해석까지 연결하는 제품 구상을 추진합니다. 복잡한 AI 시스템에서는 칩 성능뿐 아니라 열과 전력 등도 함께 검토할 필요가 있습니다. 여러 도구의 결합이 고객의 개발 시간을 줄인다면 사용 범위를 넓힐 기회가 될 수 있습니다.
설계 도구 공급사, IP 업체와 고객의 자체 개발 기술이 경쟁합니다. 수출 규제 변화와 대형 고객 의존, 통합 비용도 수익에 영향을 줄 수 있습니다. 개발 예산이 줄면 제품이 필요해도 구매·갱신 일정이 늦어질 수 있습니다.
9월 30일 회사가 제시한 2027회계연도 매출 목표는 11,100~11,200백만 USD입니다. 이는 미래예측 목표이며 확정 실적이 아닙니다. 발표된 장기 수익성 목표를 이미 달성한 이익률로 적용하지 않습니다.
※ 출처: 회사 2026년 9월 30일 성장·재무 목표 발표, Form 10-Q 위험 요인.
자체 분석: 인수 규모보다 반복 사용을 보기
다음 공시에서는 고객의 도구 사용 범위와 계약 갱신을 확인하겠습니다. 설계와 시뮬레이션 제품을 함께 보유했다는 사실만으로 교차 판매가 성공했다고 판단하지 않겠습니다. 실제 고객이 제품을 더 쓰고 계약을 연장하는지 살펴야 인수의 사업 효과를 평가할 수 있습니다.
IP 매출은 고객의 개발 일정과 제공 시점에 맞춰 읽겠습니다. 특정 계약이 한 분기에 잡히면 다음 분기의 증감은 기저 효과를 받을 수 있습니다. 한 번의 회복을 추세로 확대하기보다 제품군과 계약 시기의 변화를 함께 보겠습니다.
현금은 청구·회수와 운영비 지급의 시차를 확인하겠습니다. 조정 이익의 증가와 현금 회수 개선이 함께 나타나는지 비교하겠습니다. 인수 통합에 필요한 지출과 투자, 차입 부담을 고려한 뒤에도 본업의 자금 여유가 유지되는지를 성장 판단의 조건으로 삼겠습니다.
자주 묻는 질문
Ansys는 별도의 세 번째 보고 부문인가요?
회사의 보고 부문은 두 개입니다. Ansys 제품은 Design Automation에 포함됩니다.
계약 잔고가 늘면 현금도 바로 늘어나나요?
계약 이행과 청구·지급 일정이 달라 바로 일치하지 않습니다. 잔고 구성과 실제 영업현금을 따로 확인합니다.
주가 전망은 어떻게 판단했나요?
검증하지 않은 주가·PER·PEG·목표주가를 사용하지 않았습니다. 고객 수요, 인수 통합, 현금 회수의 조건을 설명하는 정보성 분석입니다.
개별 투자 권유가 아니며 원금 손실 가능성이 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다. 과거 성과는 미래 수익을 보장하지 않습니다.
기준 시점: 2026-10-17. Nasdaq 공식 구성기업 목록에서 SNPS 포함을 확인했습니다.
Leave a comment